Welche EU-Länder haben welche Gebühren? Der Versandkosten-Guide für Schweizer Händler
Inhaltsverzeichnis
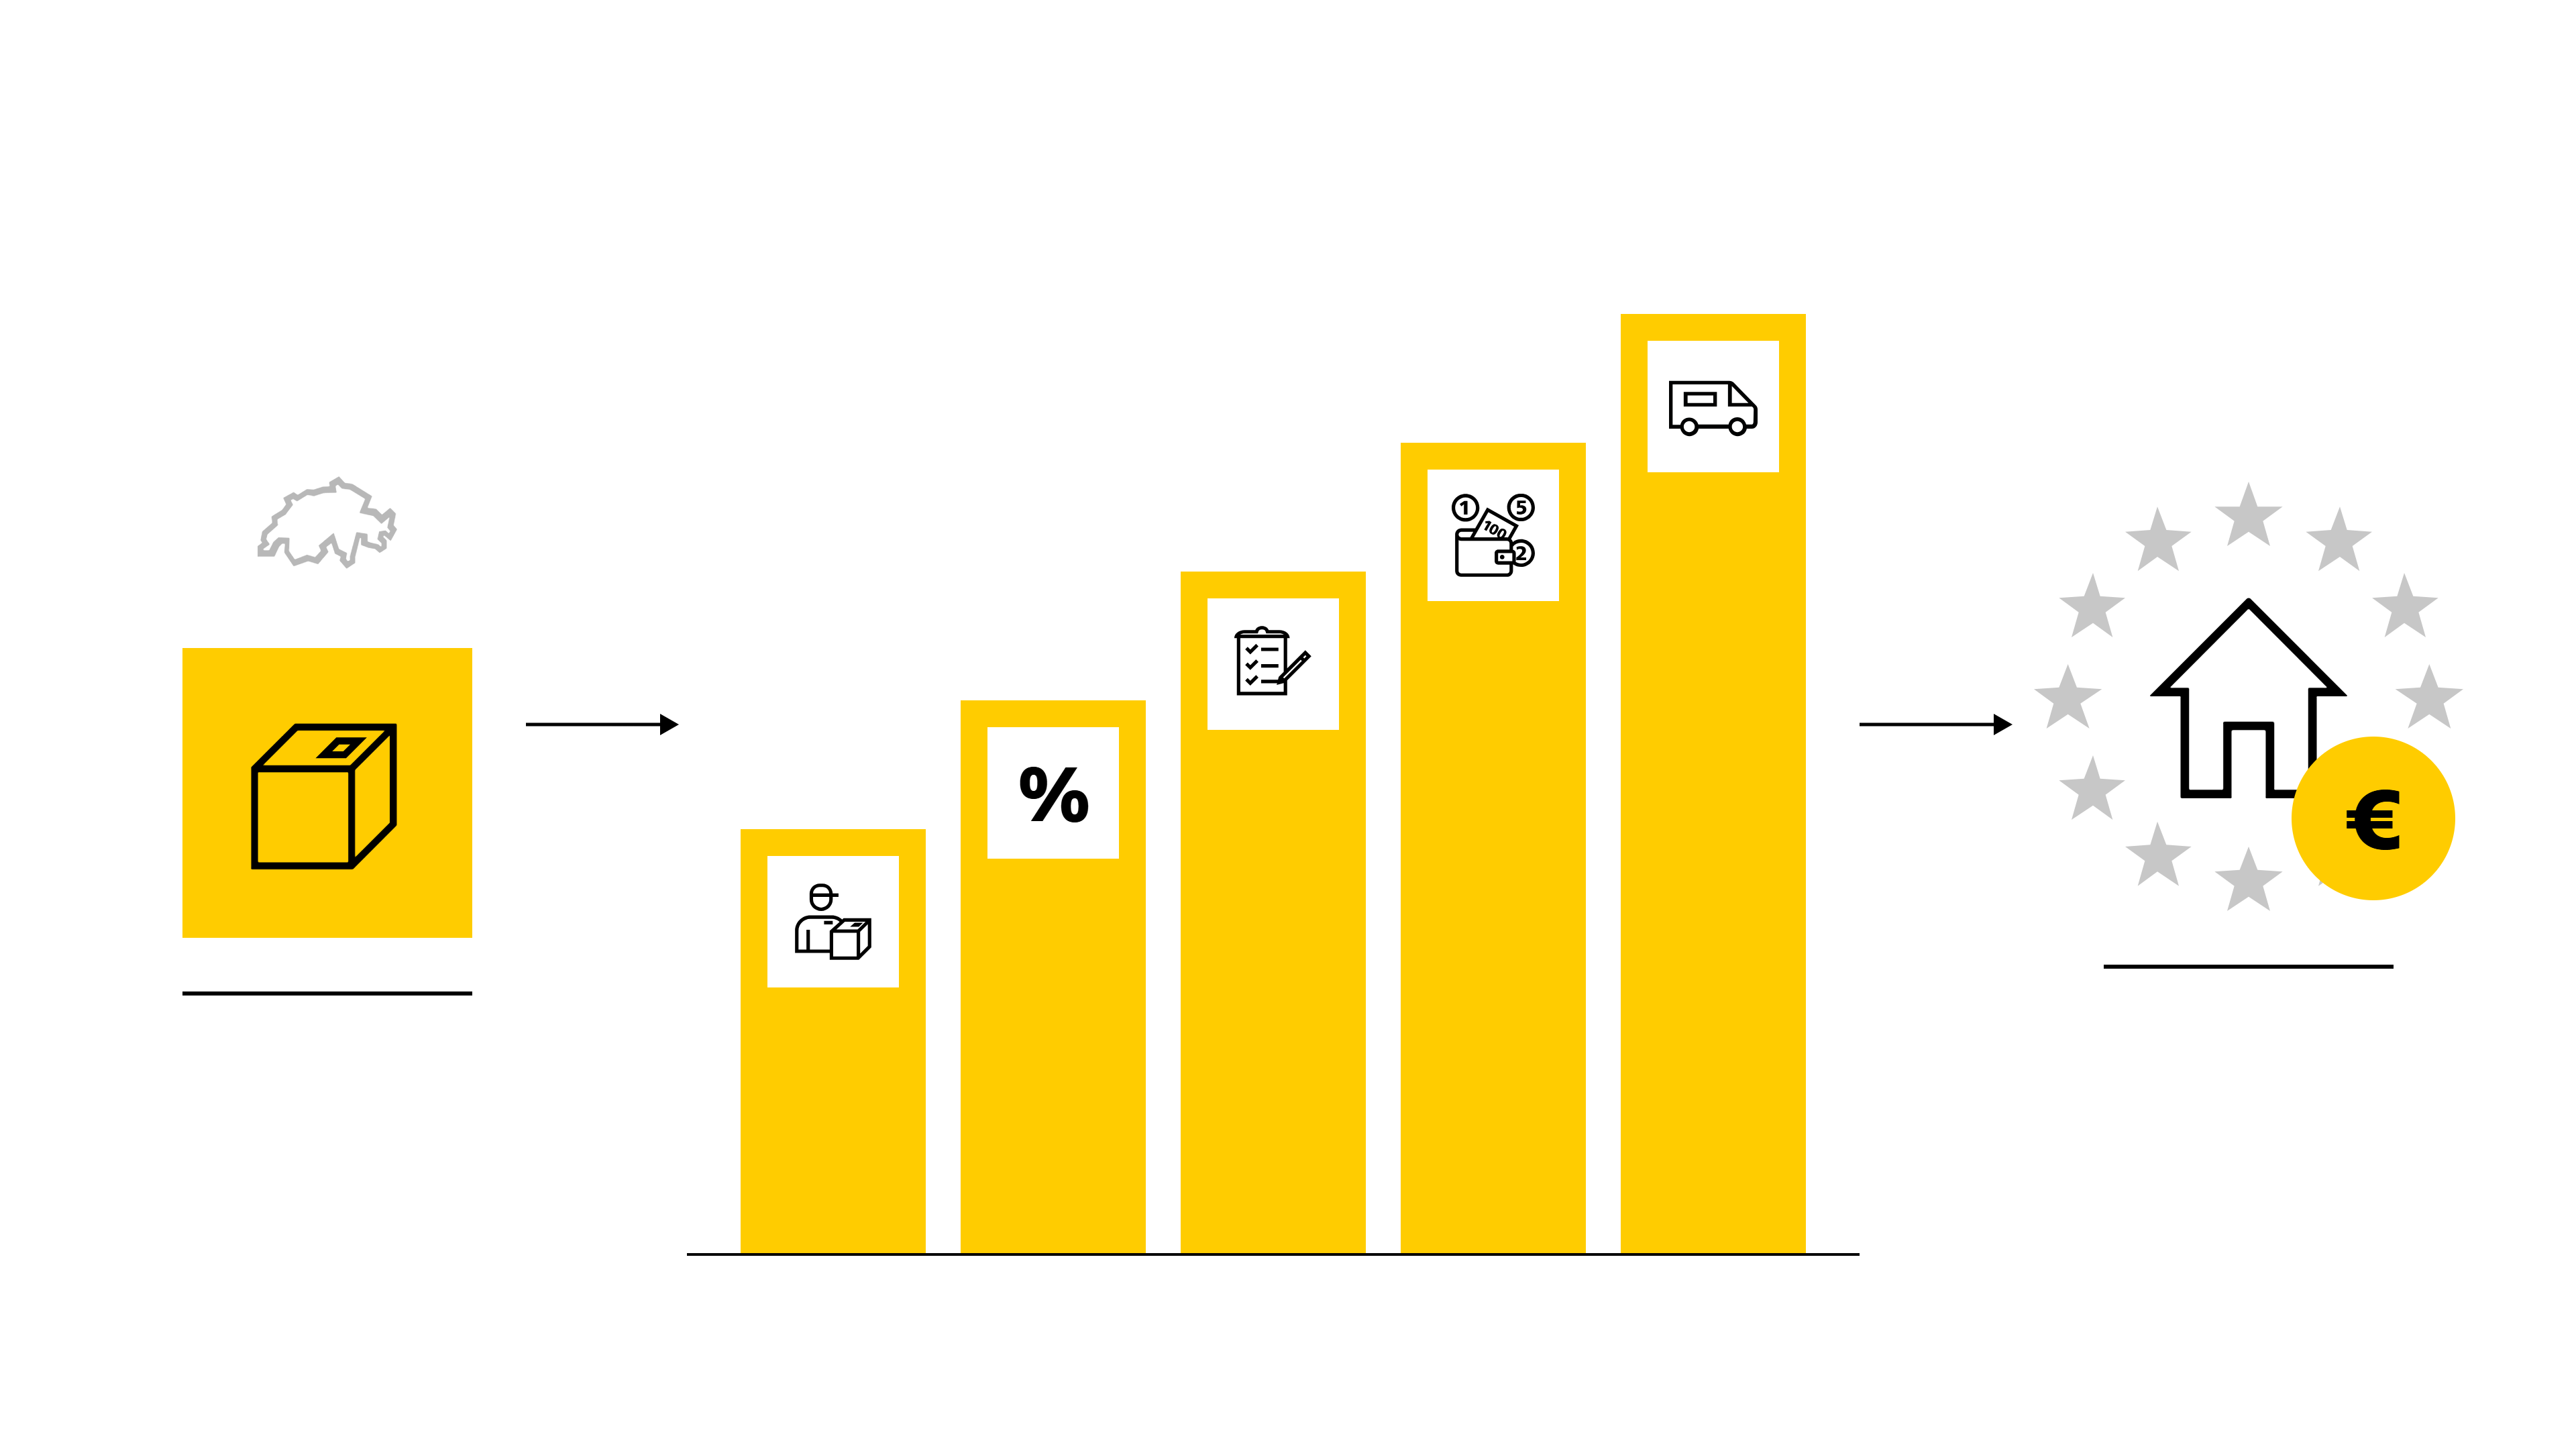
Die fünf Kosten-Komponenten beim Versand in die EU
Jeder Verkauf in die EU setzt sich aus denselben fünf Bausteinen zusammen. Wer sie kennt, erkennt schnell, wo im Zielland die Marge wegbricht – und wo nicht.
Einfuhrzoll (Präferenzzoll vs. Drittlandzoll)
Beim EU-Import gilt grundsätzlich der Drittlandzollsatz – für Textilien bis zu 12 Prozent. Dank dem Freihandelsabkommen Schweiz–EU sinkt er für Waren mit präferenziellem Schweizer oder EU-Ursprung auf null; Handelsware aus Fernost bleibt auch ab Schweizer Lager zollpflichtig. Seit dem 1. Juli 2026 kommt die Kleinsendungsabgabe der EU-Zollreform hinzu: EUR 3 pro Artikelzeile auf Warensendungen bis EUR 150, ab November 2026 zusätzlich EUR 2 pro Sendung – im postalischen Kanal unabhängig vom Präferenzursprung (Quelle: Die Schweizerische Post). Die Details findest Du im Beitrag «EU-Zollreform 2026: Neue TPC-Gebühr für Sendungen nach Frankreich unter 150 EUR».
MWST des Empfangslandes
Grundsätzlich fällt Einfuhr-MWST in der EU ab dem ersten Euro an; massgebend ist der Satz des jeweiligen Mitgliedstaats. Zwischen 17 Prozent in Luxemburg und 27 Prozent in Ungarn liegen zehn Prozentpunkte – mit entsprechendem Einfluss auf Deinen Endkundenpreis. Bemessungsgrundlage ist grundsätzlich der Zollwert zuzüglich bestimmter Nebenkosten, Abgaben und allfälligem Zoll. Für Sendungen bis EUR 150 kannst Du den Import-One-Stop-Shop (IOSS) nutzen und die MWST direkt im Checkout erheben; ohne IOSS bzw. bei höheren Warenwerten wird sie im Rahmen der Einfuhr erhoben. Bei DDP übernimmst Du die Importabwicklung und Einfuhrabgaben; eine lokale VAT-Registrierung kann erforderlich sein, folgt aber nicht automatisch allein aus DDP.
Verzollungsgebühren des Dienstleisters
Für die Zollabfertigung verrechnen Post- und Kuriergesellschaften Gebühren – entscheidend ist, wer sie trägt. Bei Versand nach Delivered at Place (DAP) verzollt der Zustellpartner im Zielland und belastet dem Empfänger neben den Abgaben eine Vorlagegebühr: in Deutschland EUR 7.50 (Quelle: Deutsche Post), sonst etwa 5 bis 25 Euro pro Sendung. Bei DDP übernimmst Du Verzollung und Abgaben; Dein Kunde erhält das Paket ohne Nachforderung. Die Höhe hängt von Dienstleister, Servicelevel und Verzollungsmodell ab – Sammelverzollung ist pro Sendung deutlich günstiger als Einzelverzollung.
DDP und DAP kurz erklärt
DDP («verzollt geliefert»): Du als Händler trägst Zoll, MWST und Gebühren – der Preis im Checkout ist der Endpreis.
DAP («unverzollt geliefert»): Dein Kunde zahlt Abgaben und Verzollungsgebühr bei der Zustellung nach – mit Risiken für Conversion, Annahmequote und Retouren.
DDP und DAP kurz erklärt
DDP («verzollt geliefert»): Du als Händler trägst Zoll, MWST und Gebühren – der Preis im Checkout ist der Endpreis.
DAP («unverzollt geliefert»): Dein Kunde zahlt Abgaben und Verzollungsgebühr bei der Zustellung nach – mit Risiken für Conversion, Annahmequote und Retouren.
Länderspezifische Sonderabgaben
Einzelne Länder erheben zudem eigene Abgaben, die in keiner Standardkalkulation auftauchen: Frankreich verlangt seit dem 1. März 2026 die Taxe Petit Colis (TPC) von EUR 2 pro deklariertem Artikel auf Kleinsendungen unter EUR 150, Italien EUR 2 pro Sendung, Rumänien rund EUR 5 (Quelle: Die Schweizerische Post). Dazu kommen produktbezogene Abgaben wie die spanische Plastiksteuer, die schwedische Chemikaliensteuer auf Elektronik oder Gebühren der erweiterten Herstellerverantwortung (Extended Producer Responsibility, EPR) für Verpackungen – in Deutschland über das Verpackungsregister LUCID, in Frankreich mit Triman-Kennzeichnung. Prüfe pro Zielland, welche Sonderabgaben Dein Sortiment betreffen.
Letzte-Meile-Zustellgebühren
Auch Transport- und Zustellkosten unterscheiden sich deutlich: Zustelldichte, Distanz und lokale Carrier-Struktur bestimmen den Preis pro Paket. Zustellungen nach Spanien oder Skandinavien kosten typischerweise mehr als in die Nachbarmärkte; Inselregionen verursachen Zuschläge und längere Laufzeiten. Kalkuliere die letzte Meile deshalb pro Zielland – nicht als EU-Durchschnitt.
Vergleichstabelle: Kosten pro Zielland
Die folgende Übersicht vergleicht die zwölf wichtigsten EU-Zielmärkte entlang der Komponenten MWST und Verzollungsgebühren – ergänzt um die jeweilige Länderbesonderheit.
|
Land |
Standard-MWST |
Häufige ermässigte Sätze |
Verzollungsgebühr-Range* |
Länderbesonderheit |
|
Deutschland |
19 % |
7 % |
ca. 6–15 EUR |
Grösster EU-Markt; Verpackungsregister LUCID zwingend; direkte MWST-Registrierung möglich |
|
Österreich |
20 % |
13 % / 10 % |
ca. 10–15 EUR |
Kulturell nächster Markt; Fiskalvertreter nötig; EPR-Pflichten für Verpackungen |
|
Frankreich |
20 % |
10 % / 5.5 % / 2.1 % |
ca. 8–15 EUR |
TPC von EUR 2 pro Artikel (seit 03/2026); Fiskalvertreter nötig; strenge REACH-/EPR-Vorgaben |
|
Italien |
22 % |
10 % / 5 % / 4 % |
ca. 7–15 EUR |
Bearbeitungsgebühr EUR 2 pro Sendung; Fiskalvertreter nötig; hohe Kontrollintensität |
|
Niederlande |
21 % |
9 % |
ca. 13–18 EUR |
Logistik-Hub, B2B-stark; Einfuhr-Aufschub (Art. 23) nur mit Fiskalvertreter |
|
Belgien |
21 % |
12 % / 6 % |
ca. 15–33 EUR |
Seit 03/2026 gelten 12 statt 6 Prozent für Hotels und Take-away; hohe Empfängergebühren |
|
Spanien |
21 % |
10 % / 4 % |
ca. 5–20 EUR |
Plastiksteuer EUR 0.45/kg; Kanaren ausserhalb des EU-MWST-Gebiets; höhere Zustellkosten |
|
Portugal |
23 % |
13 % / 6 % |
ca. 10–20 EUR |
Regionalsätze: Azoren 16 Prozent, Madeira 22 Prozent Standardsatz; Fiskalvertreter nötig |
|
Polen |
23 % |
8 % / 5 % |
ca. 5–20 EUR |
Schnell wachsender Markt; Fiskalvertreter nötig; Abgaben werden beim Empfänger erhoben |
|
Tschechien |
21 % |
12 % |
ca. 4–20 EUR |
Direktregistrierung möglich; Nullsatz auf Bücher |
|
Schweden |
25 % |
12 % / 6 % |
ca. 7–15 EUR |
Hohe Retourenquote; Chemikaliensteuer auf Elektronik; Fiskalvertreter (Ombud) nötig |
|
Dänemark |
25 % |
keine |
ca. 20–25 EUR |
Keine ermässigten Sätze; hohe Empfängergebühren; PDDP-Pflicht im Postkanal (B2C) |
* Orientierungswerte für Einfuhrabfertigungs- bzw. Vorlagegebühren der Post-/Kuriergesellschaften im Zielland bei unverzollten Sendungen; abhängig von Anbieter und Servicelevel. Stand: Juli 2026. Quellen: Europäische Kommission (Taxes in Europe Database), nationale Steuerverwaltungen, Preislisten der Post- und Kuriergesellschaften.
Länderprofile der wichtigsten Märkte
Acht Profile zeigen, was die wichtigsten Zielmärkte operativ bedeuten – von Registrierung bis Retourenkultur.
Deutschland – der grösste Markt
Deutschland ist für die meisten Schweizer Händler der erste und volumenstärkste EU-Markt: gleiche Sprache, kurze Wege, 19 Prozent MWST, Registrierung ohne Fiskalvertreter; für Sendungen bis EUR 150 ist IOSS der effizienteste Weg. In jede Kalkulation gehören die LUCID-Registrierungspflicht und die im Fashion-Segment hohe Retourenquote. Mehr dazu im Beitrag «E-Commerce Deutschland».
Frankreich – attraktiv, aber formal anspruchsvoll
Der zweitgrösste Markt verlangt Struktur: Für die MWST-Registrierung brauchst Du in der Regel einen Fiskalvertreter, und die Chemikalienverordnung Registration, Evaluation, Authorisation and Restriction of Chemicals (REACH) wird ebenso streng durchgesetzt wie die EPR-Pflichten mit Triman-Logo. Seit dem 1. März 2026 kommt die TPC hinzu. Einen kompakten Einstieg bietet der Beitrag «E-Commerce mit Frankreich».
Italien – Potenzial mit Kontrolldichte
Italien kombiniert einen grossen Konsumentenmarkt mit formalistischer Verwaltung: Ohne Fiskalvertreter läuft bei der MWST praktisch nichts; auf Sendungen unter EUR 150 kommt eine Bearbeitungsgebühr von EUR 2 hinzu. Saubere Warendaten sind hier die Voraussetzung für planbare Laufzeiten. Wie der Markteinstieg gelingt, zeigt der Beitrag «Wie funktioniert der E-Commerce nach Italien? Wir sagen es Dir!».
Österreich – der einfachste Einstieg
Kulturelle Nähe, gemeinsame Sprache, 20 Prozent MWST und kurze Laufzeiten machen Österreich zum idealen zweiten Markt. Einen Fiskalvertreter brauchst Du für die Registrierung allerdings auch hier, für Verpackungen zudem einen EPR-Bevollmächtigten. Details findest Du im Beitrag «E-Commerce mit Österreich».
Niederlande – Logistik-Hub mit B2B-Stärke
Die Niederlande sind Europas Logistikdrehscheibe mit hoher E-Commerce-Reife und starkem B2B-Anteil. Die MWST-Registrierung ist ohne Fiskalvertreter möglich; nur der Einfuhr-Aufschub nach Artikel 23 – die Verrechnung der Einfuhr-MWST in der Voranmeldung statt an der Grenze – setzt einen voraus.
Polen – der Wachstumsmarkt
Polen gehört zu den am schnellsten wachsenden E-Commerce-Märkten der EU – preisbewusst, zunehmend kaufkräftig, 23 Prozent MWST. Schweizer Händler benötigen einen Fiskalvertreter; wer früh eine saubere DDP-Lösung anbietet, differenziert sich spürbar.
Schweden – anspruchsvolle Retourenkultur
Schweden kombiniert hohe Kaufkraft mit 25 Prozent MWST, einer der höchsten Retourenquoten Europas, der Chemikaliensteuer auf Elektronik und der Pflicht, für die MWST einen Vertreter (Ombud) zu bestellen. Plane Retourenlogistik von Anfang an mit ein.
Spanien – Süd-EU-Hub mit Distanzkosten
Spanien öffnet den Zugang zu Südeuropa, verlangt aber längere Transportwege und einen Fiskalvertreter; die Plastiksteuer auf Verpackungen betrifft fast jedes Sortiment. Die Kanarischen Inseln sowie Ceuta und Melilla liegen ausserhalb des EU-MWST-Gebiets.
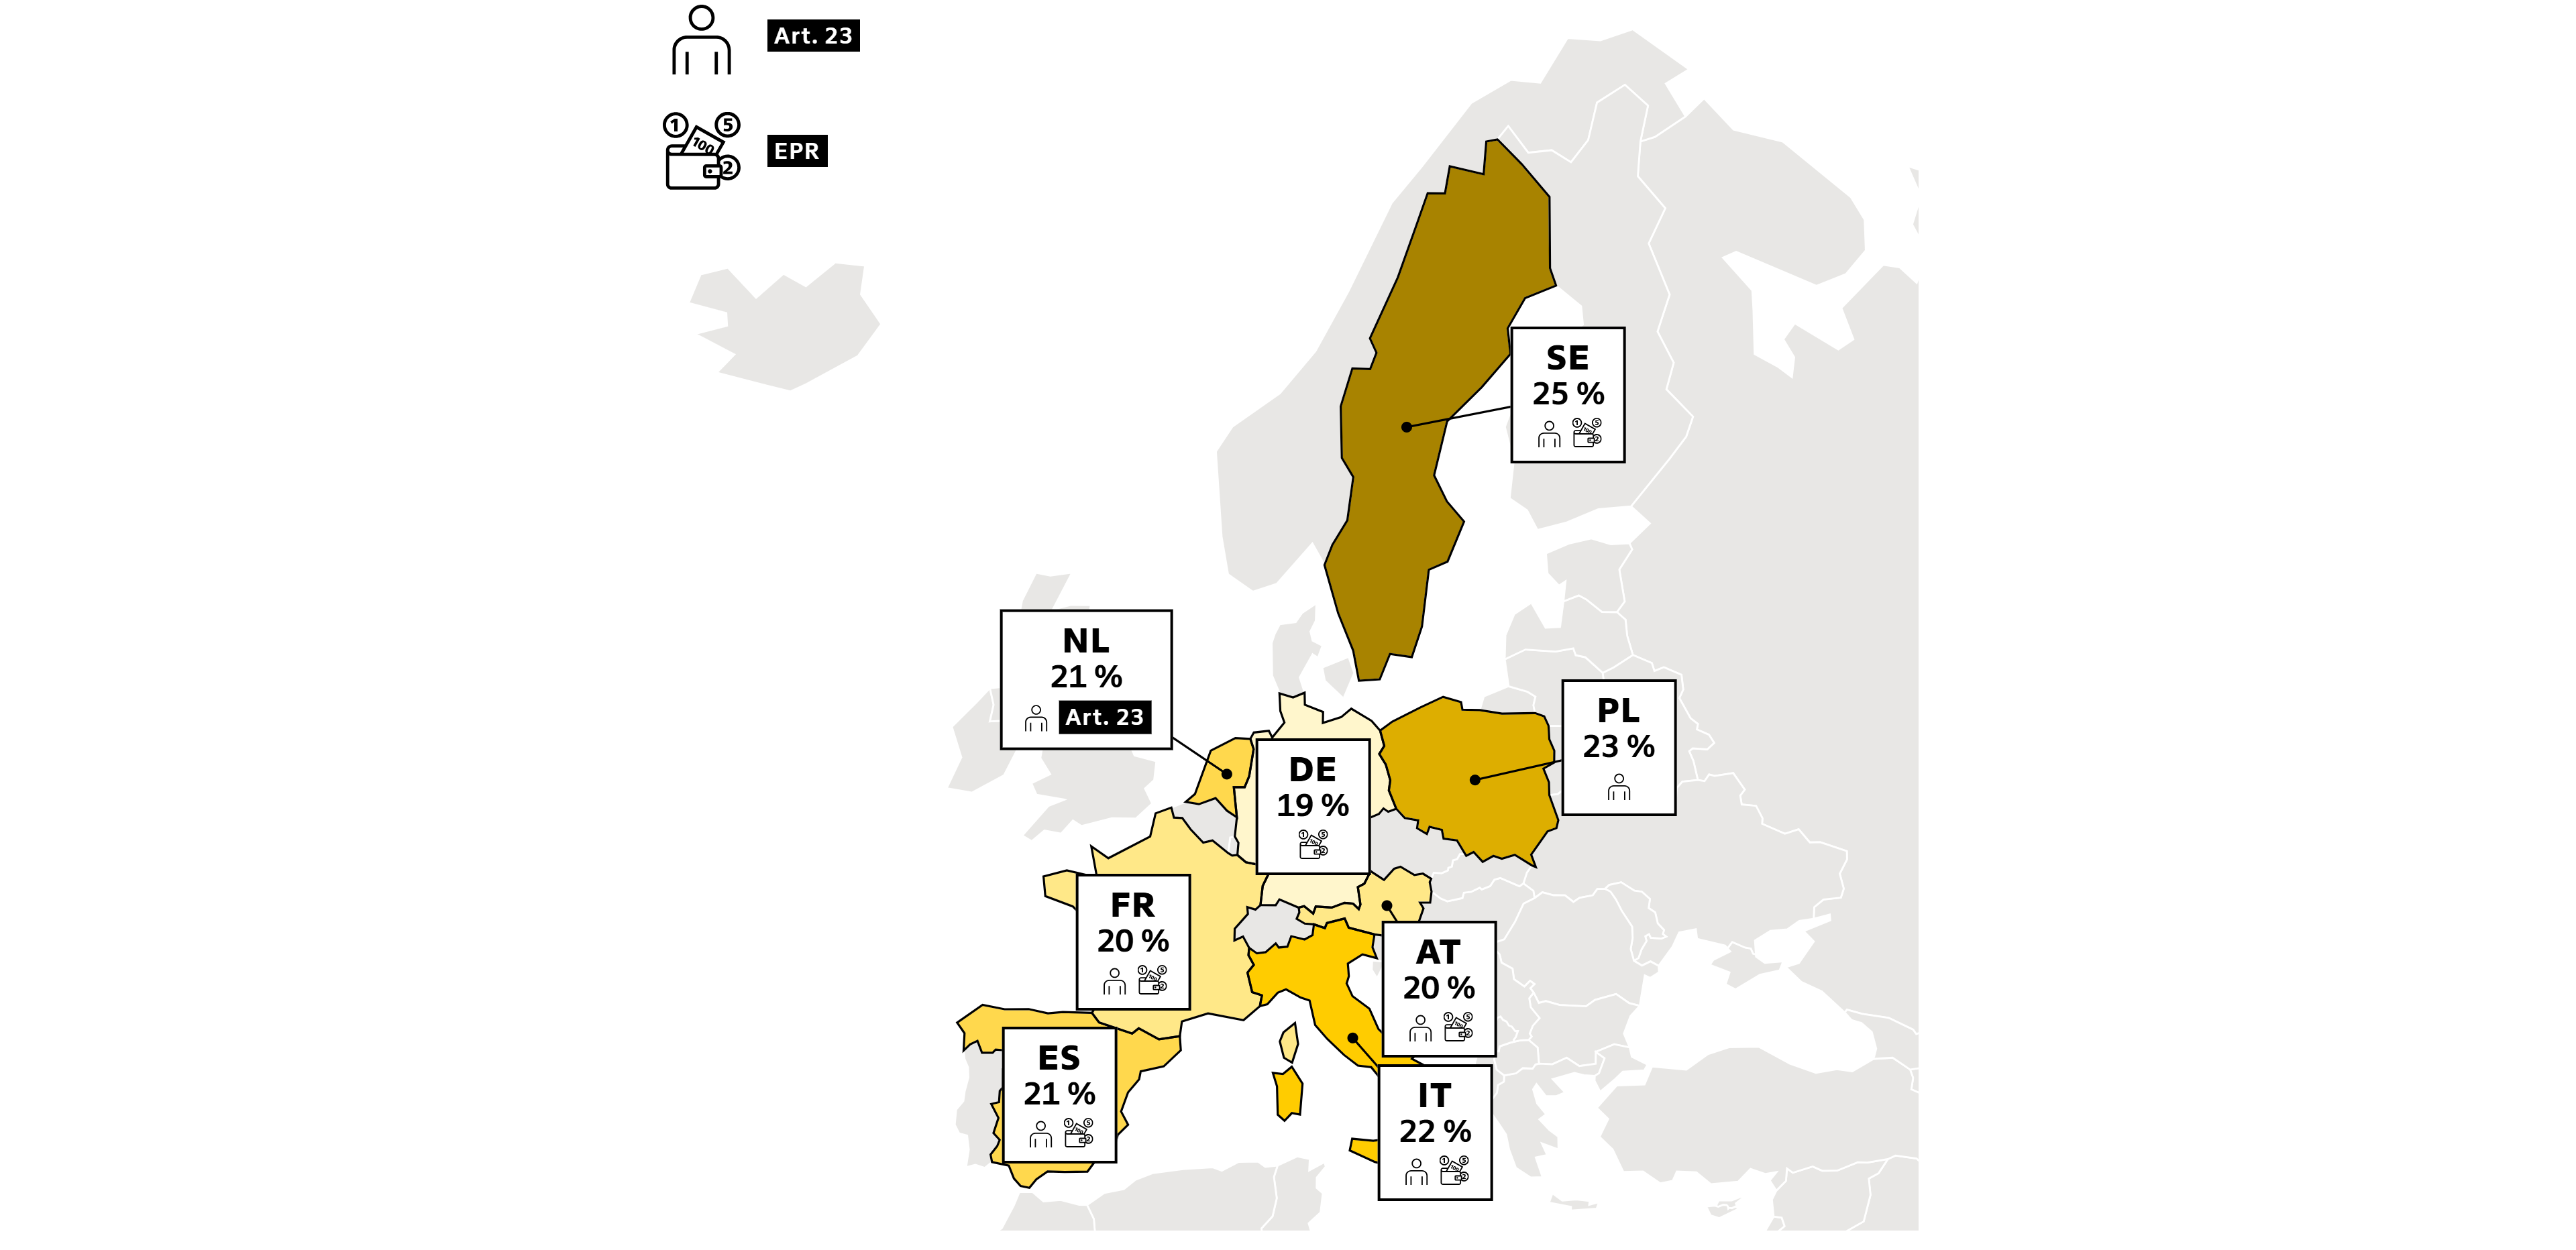
Beispielkalkulation: DDP-Sendung CHF 200 Warenwert in 5 Länder
Wie stark das Zielland den Endpreis verändert, zeigt eine DDP-Rechnung: dieselbe Sendung, CHF 200 Warenwert, Endkunden in fünf Ländern. Annahmen: Präferenzursprung nachgewiesen (Zoll 0 Prozent), Versand CHF 20, Verzollung CHF 15, Kurs EUR 1 = CHF 0.93; MWST auf Warenwert plus Versand. Da der Warenwert über EUR 150 liegt, greifen weder IOSS noch Kleinsendungsabgabe.
|
Zielland |
Warenwert |
Zoll |
MWST |
Verzollung |
Versand |
Total Endkundenpreis |
|
Deutschland |
CHF 200.00 |
CHF 0.00 |
CHF 41.80 (19 %) |
CHF 15.00 |
CHF 20.00 |
CHF 276.80 |
|
Österreich |
CHF 200.00 |
CHF 0.00 |
CHF 44.00 (20 %) |
CHF 15.00 |
CHF 20.00 |
CHF 279.00 |
|
Frankreich |
CHF 200.00 |
CHF 0.00 |
CHF 44.00 (20 %) |
CHF 15.00 |
CHF 20.00 |
CHF 279.00 |
|
Italien |
CHF 200.00 |
CHF 0.00 |
CHF 48.40 (22 %) |
CHF 15.00 |
CHF 20.00 |
CHF 283.40 |
|
Schweden |
CHF 200.00 |
CHF 0.00 |
CHF 55.00 (25 %) |
CHF 15.00 |
CHF 20.00 |
CHF 290.00 |
Vereinfachte Modellrechnung, Stand Juli 2026; ohne Sonderabgaben. Ohne Ursprungsnachweis käme bei Schuhen ein Drittlandzoll von bis zu 17 Prozent hinzu.
Die Spannweite ist beachtlich: Zwischen Deutschland und Schweden liegen bei identischer Sendung CHF 13.20 – allein wegen der MWST. Wer EU-weit einen einheitlichen Endpreis anbietet, subventioniert Hochsteuerländer quer; wer pro Land kalkuliert, schützt die Marge.
Präferenzzölle dank Freihandelsabkommen Schweiz–EU
Das Freihandelsabkommen von 1972 ist der wichtigste Kostenhebel: Es stellt Ursprungswaren beim Import in die EU zollfrei – vorausgesetzt, Ursprung und Nachweis stimmen.
Welche Waren profitieren (Ursprungsregeln)
Präferenzberechtigt sind Waren mit Ursprung Schweiz oder EU: vollständig hier gewonnene Erzeugnisse sowie Waren, die ausreichend be- oder verarbeitet wurden. Was «ausreichend» heisst, definieren die Listenregeln pro Zolltarifnummer. Blosses Umpacken, Etikettieren oder Umladen genügt nie (Quelle: Bundesamt für Zoll und Grenzsicherheit, BAZG).
Welche Dokumente nötig sind
Bis zu einem Sendungswert der Ursprungswaren von EUR 6'000 beziehungsweise CHF 10'300 genügt die Ursprungserklärung auf der Rechnung; darüber ist die Warenverkehrsbescheinigung EUR.1 nötig, die die Zollstelle beglaubigt. Wer regelmässig exportiert, beantragt beim BAZG den Status als Ermächtigter Ausführer und stellt Ursprungserklärungen ohne Wertlimite direkt auf der Rechnung aus.
Wie viel gespart werden kann
Der Effekt ist direkt messbar: Bei Bekleidung und Schuhen liegen die Drittlandzölle bei 12 bis 17 Prozent – auf eine Sendung mit CHF 200 also CHF 24 bis 34, die mit sauberem Ursprungsnachweis entfallen. Über ein Jahr mit einigen tausend Sendungen entscheidet die Präferenz über fünf- bis sechsstellige Beträge. Beachte: Die Kleinsendungsabgabe greift im Postkanal auch bei Präferenzursprung (Quelle: Die Schweizerische Post).
Länderspezifische Stolperfallen
Vier Konstellationen sorgen in der Praxis am häufigsten für ungeplante Kosten – und lassen sich mit etwas Vorbereitung vollständig vermeiden.
Frankreich: Fiskalvertreter und TPC
Für Schweizer Unternehmen kann in Frankreich ein Fiskalvertreter erforderlich sein, wenn sie dort selbst MWST-pflichtig sind oder Erklärungspflichten erfüllen müssen. Ob dies der Fall ist, hängt vom konkreten Geschäfts- und Registrierungsmodell ab und sollte vorab geprüft werden. Die französische TPC für Kleinsendungen galt ab März 2026, wurde jedoch zum 1. Juli 2026 wieder aufgehoben. Seitdem gilt für betroffene Kleinsendungen bis EUR 150 stattdessen der temporäre EU-Zoll von EUR 3 je Warenposition.
Italien: VAT-Compliance ernst nehmen
Italiens Behörden kontrollieren MWST-Deklarationen und Warendaten intensiv; Unstimmigkeiten führen schnell zu blockierten Sendungen, Nachforderungen und Bussen. Fiskalvertretung, korrekte Zolltarifnummern und konsistente Werte auf Rechnung und Zollanmeldung sind die Grundausstattung. Plane zudem Puffer in den Laufzeiten ein.
Schweden: Retourenkultur einpreisen
Schwedische Kundschaft retourniert häufig und erwartet kostenlose, einfache Rücksendewege. Wer Retourenlogistik und Rückerstattungstempo nicht von Beginn an kalkuliert, verliert die Marge auf dem Rückweg. Prüfe früh, ob eine lokale Rücksendeadresse oder ein Retouren-Hub in der EU die Rückführung vereinfacht.
Skandinavien: hohe MWST einkalkulieren
Dänemark, Schweden und Finnland liegen mit 25 bis 25.5 Prozent MWST an der EU-Spitze – der Endkundenpreis liegt dort fünf bis sieben Prozentpunkte über Deutschland; Dänemark kennt zudem keine ermässigten Sätze. Kalkuliere die Endkundenpreise deshalb pro Land, statt die höhere Steuerlast pauschal über alle Märkte zu verteilen.
Fazit
Die EU ist aus Versand-Sicht kein einheitlicher Markt – aber ein berechenbarer. Wer die fünf Kostenkomponenten Zoll, MWST, Verzollungsgebühren, Sonderabgaben und letzte Meile pro Zielland kennt, kalkuliert DDP-Preise präzise, wählt Märkte nach Marge statt nach Bauchgefühl und erspart seiner Kundschaft Überraschungen an der Haustür. Aktualisiere Deine Kalkulation mindestens jährlich – Sätze, Gebühren und Zollregeln ändern sich laufend, wie die Reformen von 2026 zeigen.
Die zentralen Erkenntnisse
-
Fünf Komponenten bestimmen Deine EU-Versandkosten: Zoll, MWST des Empfangslandes, Verzollungsgebühren, Sonderabgaben und letzte Meile.
-
Die MWST-Spanne reicht von 17 Prozent (Luxemburg) bis 27 Prozent (Ungarn) – sie ist der grösste Preistreiber zwischen den Ländern.
-
Das Freihandelsabkommen Schweiz–EU stellt Ursprungswaren zollfrei – bis EUR 6'000 pro Sendung reicht die Ursprungserklärung auf der Rechnung, darüber die Warenverkehrsbescheinigung EUR.1.
-
Seit dem 1. Juli 2026 gilt auf Sendungen bis EUR 150 die pauschale Zollabgabe von EUR 3 pro Artikel – im Postkanal auch bei Präferenzursprung.
-
Sonderabgaben wie die TPC in Frankreich, die spanische Plastiksteuer oder EPR-Gebühren tauchen in keiner Standardkalkulation auf – prüfe sie pro Land und Sortiment.
-
DDP mit länderspezifischer Kalkulation schützt Marge und Kundenerlebnis – einheitliche EU-Preise subventionieren Hochsteuerländer quer.
Grundlagen und Sparpotenziale beim Export findest Du im Beitrag «Cross Border E-Commerce – So exportierst Du kostengünstig nach Europa». Und wenn Du Marktauswahl oder DDP-Kalkulation mit Fachleuten durchgehen willst: Swiss Post unterstützt Dich – vereinbare jetzt Deinen unverbindlichen Beratungstermin.
Häufig gestellte Fragen zu EU-Gebühren und Versandkosten
Welche Gebühren fallen beim Versand von der Schweiz in die EU an?
Fünf Komponenten: Einfuhrzoll (bei Präferenzursprung 0 Prozent), die MWST des Empfangslandes, Verzollungsgebühren des Dienstleisters, länderspezifische Sonderabgaben wie die TPC in Frankreich sowie die Transport- und Zustellkosten der letzten Meile. Seit dem 1. Juli 2026 kommt auf Sendungen bis EUR 150 die EU-weite Zollabgabe von EUR 3 pro Artikel hinzu.
Wie hoch ist die MWST in den EU-Ländern?
Die Standardsätze reichen 2026 von 17 Prozent in Luxemburg bis 27 Prozent in Ungarn. Deutschland liegt bei 19, Österreich und Frankreich bei 20, Italien bei 22, die nordischen Länder bei 25 bis 25.5 Prozent. Dazu kommen ermässigte Sätze, deren Kategorien sich je Land unterscheiden.
Was kostet die Verzollung einer Sendung in die EU?
Das hängt vom Modell ab: Bei unverzollten Sendungen belasten die Post-/Kuriergesellschaften im Zielland dem Empfänger je nach Land und Anbieter etwa 5 bis 25 Euro pro Sendung. Bei DDP trägst Du die Abfertigung als Händler; mit Sammelverzollung sinken die Kosten pro Sendung deutlich.
Ist der Versand in die EU dank Freihandelsabkommen zollfrei?
Nur für Waren mit präferenziellem Ursprung Schweiz oder EU und mit gültigem Ursprungsnachweis – Ursprungserklärung bis EUR 6'000, darüber Warenverkehrsbescheinigung EUR.1. Handelsware aus Drittländern bleibt zollpflichtig. Im Postkanal gilt die neue Kleinsendungsabgabe seit Juli 2026 zudem unabhängig vom Präferenzursprung.
Was ändert sich 2026 durch die EU-Zollreform?
Seit dem 1. Juli 2026 erhebt die EU auf Warensendungen bis EUR 150 eine Zollabgabe von EUR 3 pro Artikelzeile, ab dem 1. November 2026 zusätzlich EUR 2 pro Sendung. Ab 2028 sollen alle Warensendungen unabhängig vom Wert regulär nach dem EU-Zolltarif behandelt werden. Geschenksendungen von Privat an Privat bis EUR 45 bleiben ausgenommen.
In welchen EU-Ländern brauche ich als Schweizer Händler einen Fiskalvertreter?
In der Mehrheit der Mitgliedstaaten, darunter Frankreich, Italien, Österreich, Spanien, Polen und Schweden. Ohne Fiskalvertreter registrieren kannst Du Dich unter anderem in Deutschland, den Niederlanden, Tschechien, der Slowakei und Irland. Die Anforderungen ändern sich laufend – kläre den Einzelfall mit einer Steuerfachperson.
Wie kalkuliere ich einen DDP-Preis für die EU?
Addiere zum Warenwert die Versandkosten, darauf die MWST des Ziellandes (Basis: Warenwert plus Versand plus allfälliger Zoll), die Verzollungsgebühr Deines Dienstleisters und relevante Sonderabgaben. Rechne pro Land, nicht mit einem EU-Durchschnitt – die Differenz zwischen Deutschland und Schweden beträgt im Beispiel dieses Guides CHF 13.20 pro Sendung.