Quali sono le tariffe applicate nei vari paesi dell’UE? La guida alle spese di spedizione per i commercianti svizzeri
Indice dei contenuti
Le cinque componenti di costo nelle spedizioni verso l’UE
Ogni vendita verso l’UE è composta dagli stessi cinque elementi. Chi li conosce, capisce rapidamente dove, nel Paese di destinazione, il margine si riduce – e dove invece no.
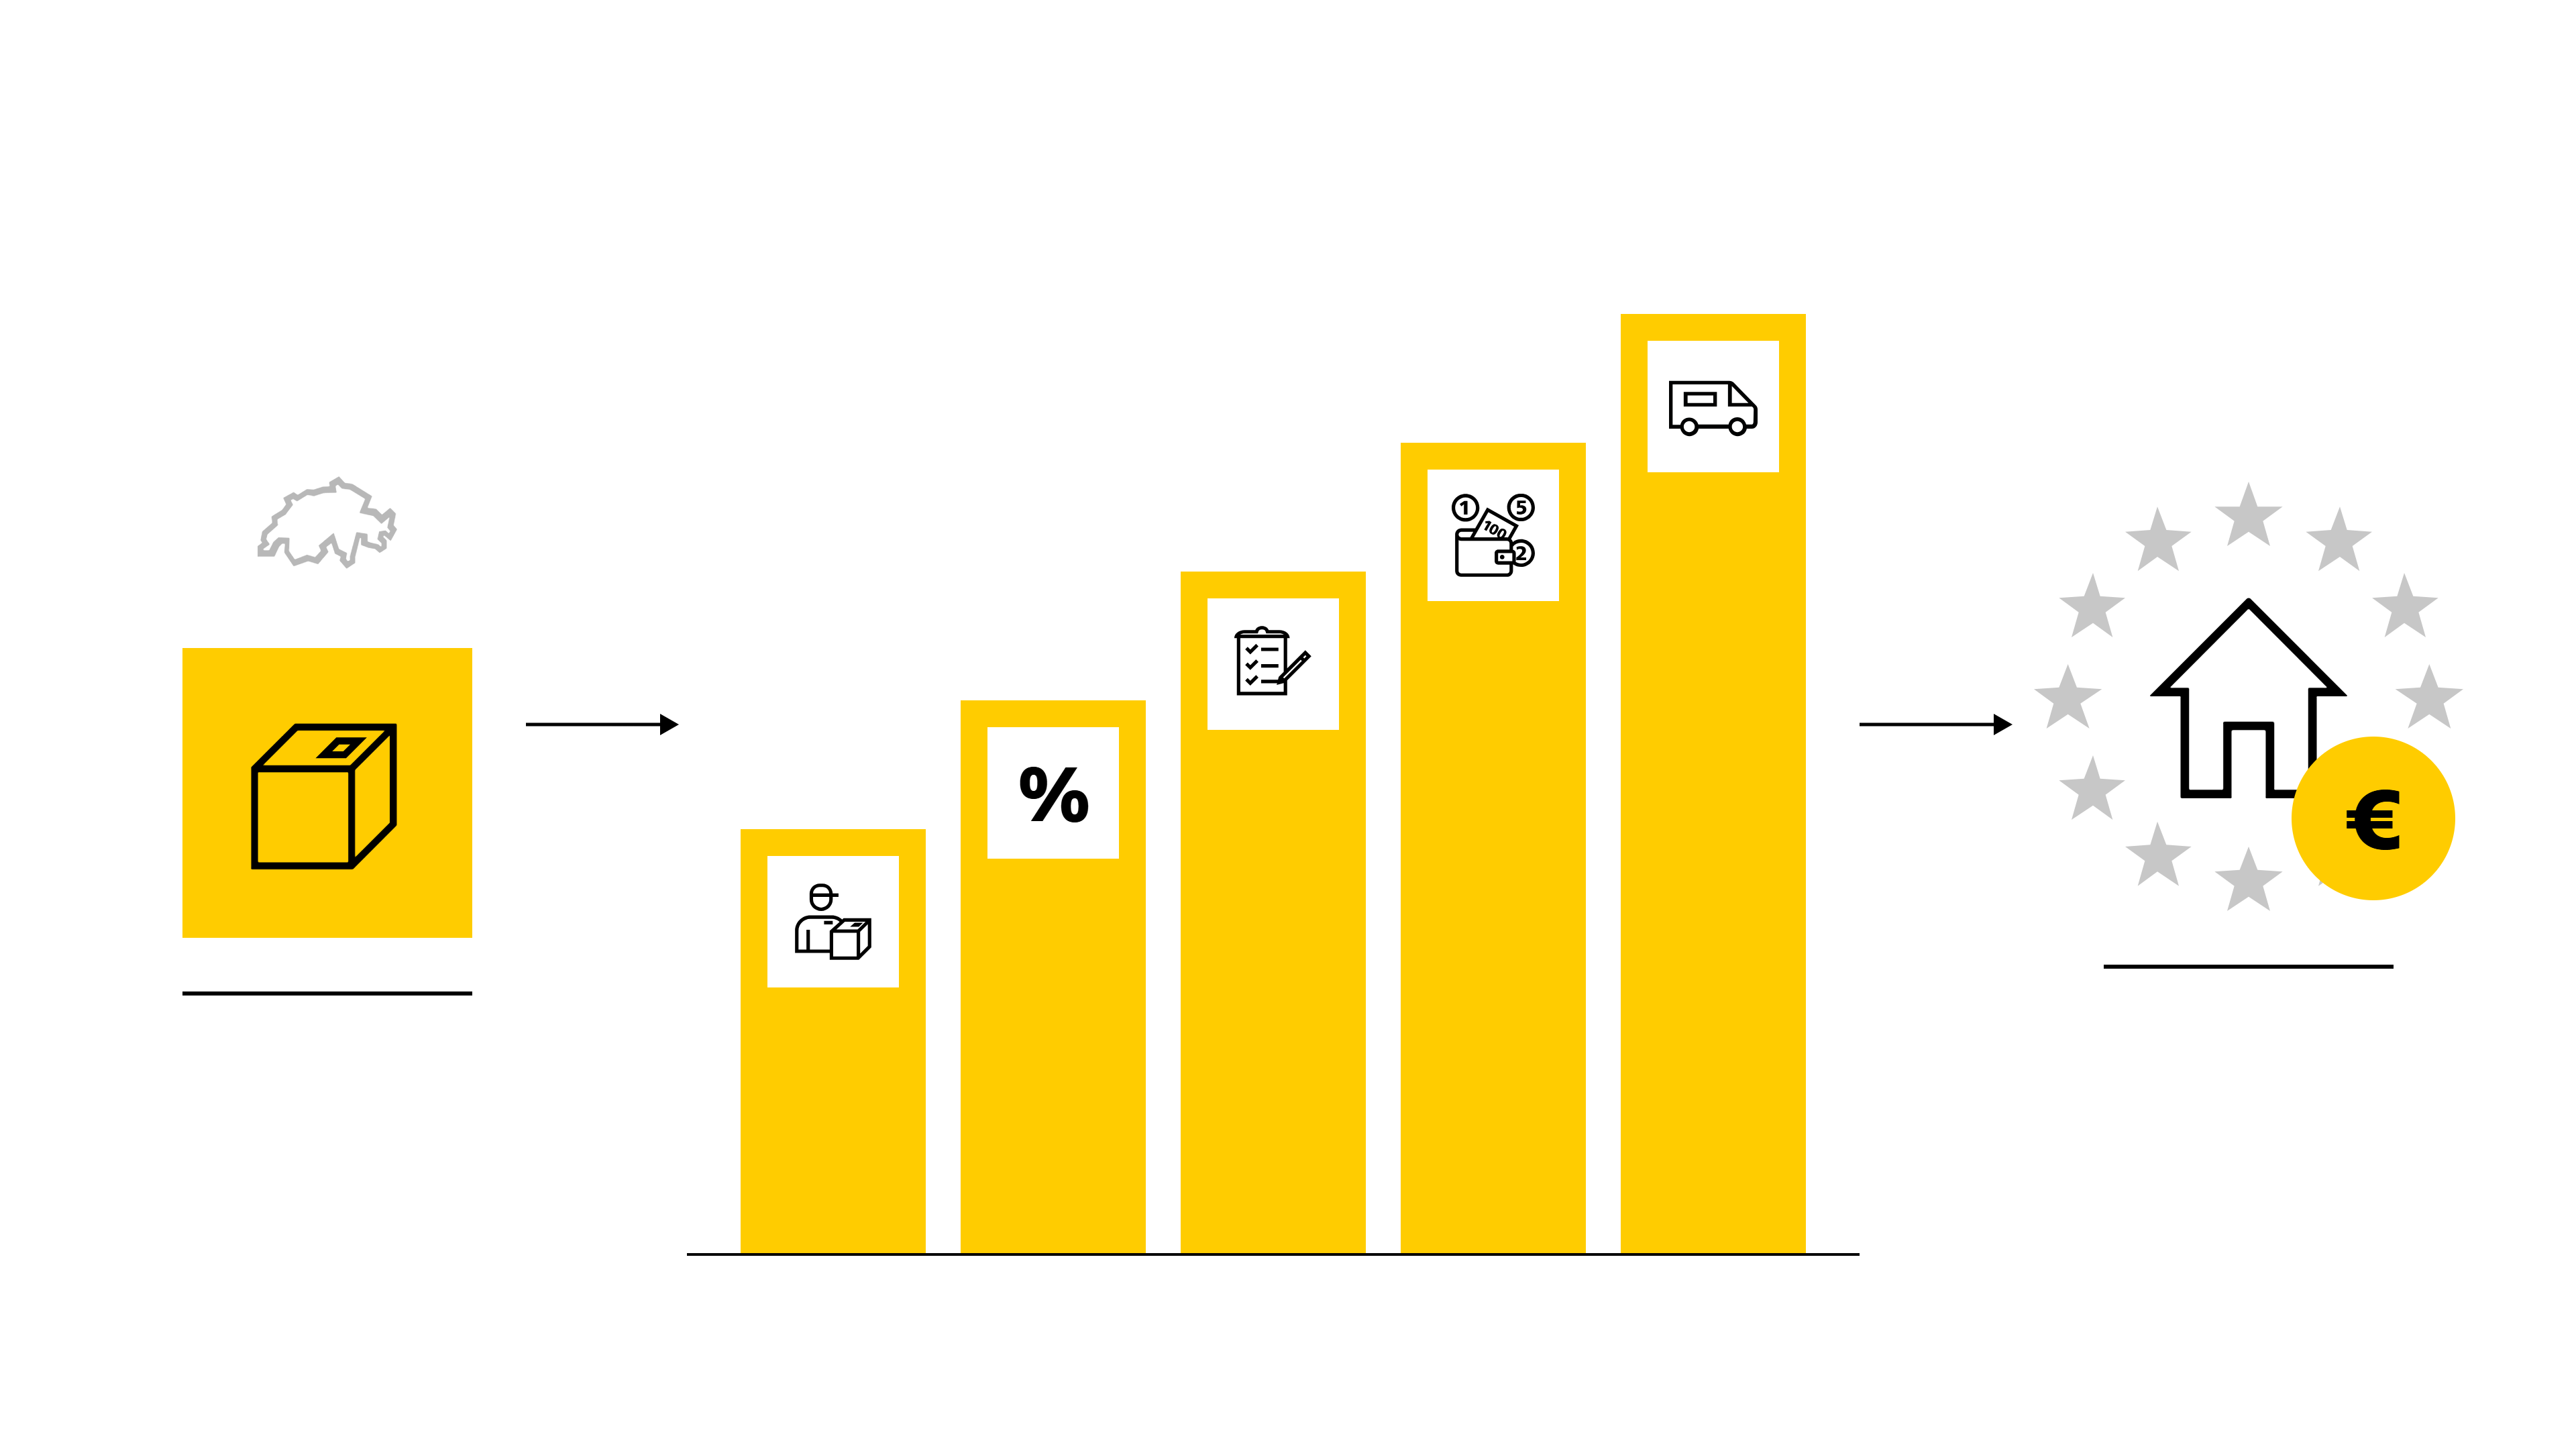
Dazi all’importazione (dazi preferenziali vs. dazi per paesi terzi)
Per le importazioni nell’UE si applica di norma l’aliquota doganale dei paesi terzi – fino al 12 per cento per i tessili. Grazie all’accordo di libero scambio Svizzera-UE, tale aliquota scende a zero per le merci di origine preferenziale svizzera o dell’UE; le merci provenienti dall’Estremo Oriente rimangono soggette a dazi doganali anche se spedite da magazzini svizzeri. Dal 1° luglio 2026 si aggiunge la tassa sulle piccole spedizioni prevista dalla riforma doganale dell’UE: 3 EUR per ogni riga di articolo sulle spedizioni di merci fino a 150 EUR; a partire da novembre 2026, si aggiungono ulteriori 2 EUR per ogni spedizione – nel canale postale, indipendentemente dall’origine preferenziale (fonte: La Posta Svizzera). Troverete i dettagli nell’articolo «Riforma doganale dell’UE 2026: nuova tassa TPC per le spedizioni verso la Francia inferiori a 150 EUR».
IVA del Paese di destinazione
In linea di principio, nell’UE l’IVA all’importazione è dovuta a partire dal primo euro; fa fede l’aliquota dello Stato membro di riferimento. Tra il 17% del Lussemburgo e il 27% dell’Ungheria vi è una differenza di dieci punti percentuali, con un conseguente impatto sul prezzo finale per il cliente. La base imponibile è costituita, in linea di principio, dal valore in dogana maggiorato di determinati costi accessori, imposte ed eventuali dazi doganali. Per le spedizioni fino a 150 EUR è possibile avvalersi dell’Import One-Stop-Shop (IOSS) e applicare l’IVA direttamente al momento del pagamento; in assenza di IOSS o in caso di valori delle merci superiori, l’IVA viene applicata nell’ambito della procedura di importazione. In caso di DDP, è a carico del mittente lo sdoganamento e il pagamento dei dazi all’importazione; può essere necessaria una registrazione IVA locale, ma ciò non deriva automaticamente dal solo fatto di avvalersi della modalità DDP.
Spese di sdoganamento del fornitore di servizi
Le società postali e i corrieri addebitano delle spese per lo sdoganamento: ciò che conta è chi le sostiene. In caso di spedizione con termine di consegna «Delivered at Place» (DAP), il partner di consegna nel paese di destinazione provvede allo sdoganamento e addebita al destinatario, oltre ai dazi, una commissione di presentazione: in Germania pari a 7,50 euro (fonte: Deutsche Post), altrove da circa 5 a 25 euro per spedizione. Con la modalità DDP, siete voi a occuparvi dello sdoganamento e dei dazi; il vostro cliente riceve il pacco senza ulteriori addebiti. L’importo dipende dal fornitore di servizi, dal livello di servizio e dal modello di sdoganamento: lo sdoganamento collettivo è notevolmente più conveniente per ogni spedizione rispetto a quello individuale.
DDP e DAP in breve
DDP («consegna sdoganata»): in qualità di commerciante, siete voi a sostenere i dazi doganali, l’IVA e le tasse; il prezzo indicato al momento del pagamento è il prezzo finale.
DAP («consegnato non sdoganato»): il Suo cliente paga le imposte e le spese di sdoganamento al momento della consegna – con rischi per la conversione, il tasso di accettazione e i resi.
Imposte speciali specifiche per paese
Alcuni paesi applicano inoltre imposte proprie che non compaiono in alcun calcolo standard: dal 1° marzo 2026 la Francia richiede la «Taxe Petit Colis» (TPC) di 2 EUR per ogni articolo dichiarato sulle piccole spedizioni di importo inferiore a 150 EUR, l’Italia 2 EUR per spedizione, la Romania circa 5 EUR (fonte: La Posta Svizzera). A ciò si aggiungono imposte legate al prodotto, come la tassa spagnola sulla plastica, la tassa svedese sulle sostanze chimiche presenti nei dispositivi elettronici o i contributi relativi alla responsabilità estesa del produttore (Extended Producer Responsibility, EPR) per gli imballaggi – in Germania tramite il registro degli imballaggi LUCID, in Francia con l’etichettatura Triman. Verifichi per ciascun Paese di destinazione quali imposte speciali riguardano il Suo assortimento.
Spese di consegna dell’ultimo miglio
Anche i costi di trasporto e consegna variano notevolmente: la densità delle consegne, la distanza e la struttura locale dei corrieri determinano il prezzo per pacco. Le consegne in Spagna o in Scandinavia costano in genere di più rispetto ai mercati limitrofi; le regioni insulari comportano supplementi e tempi di consegna più lunghi. Calcolate quindi l’ultimo miglio per ogni paese di destinazione, non come media UE.
Tabella comparativa: costi per paese di destinazione
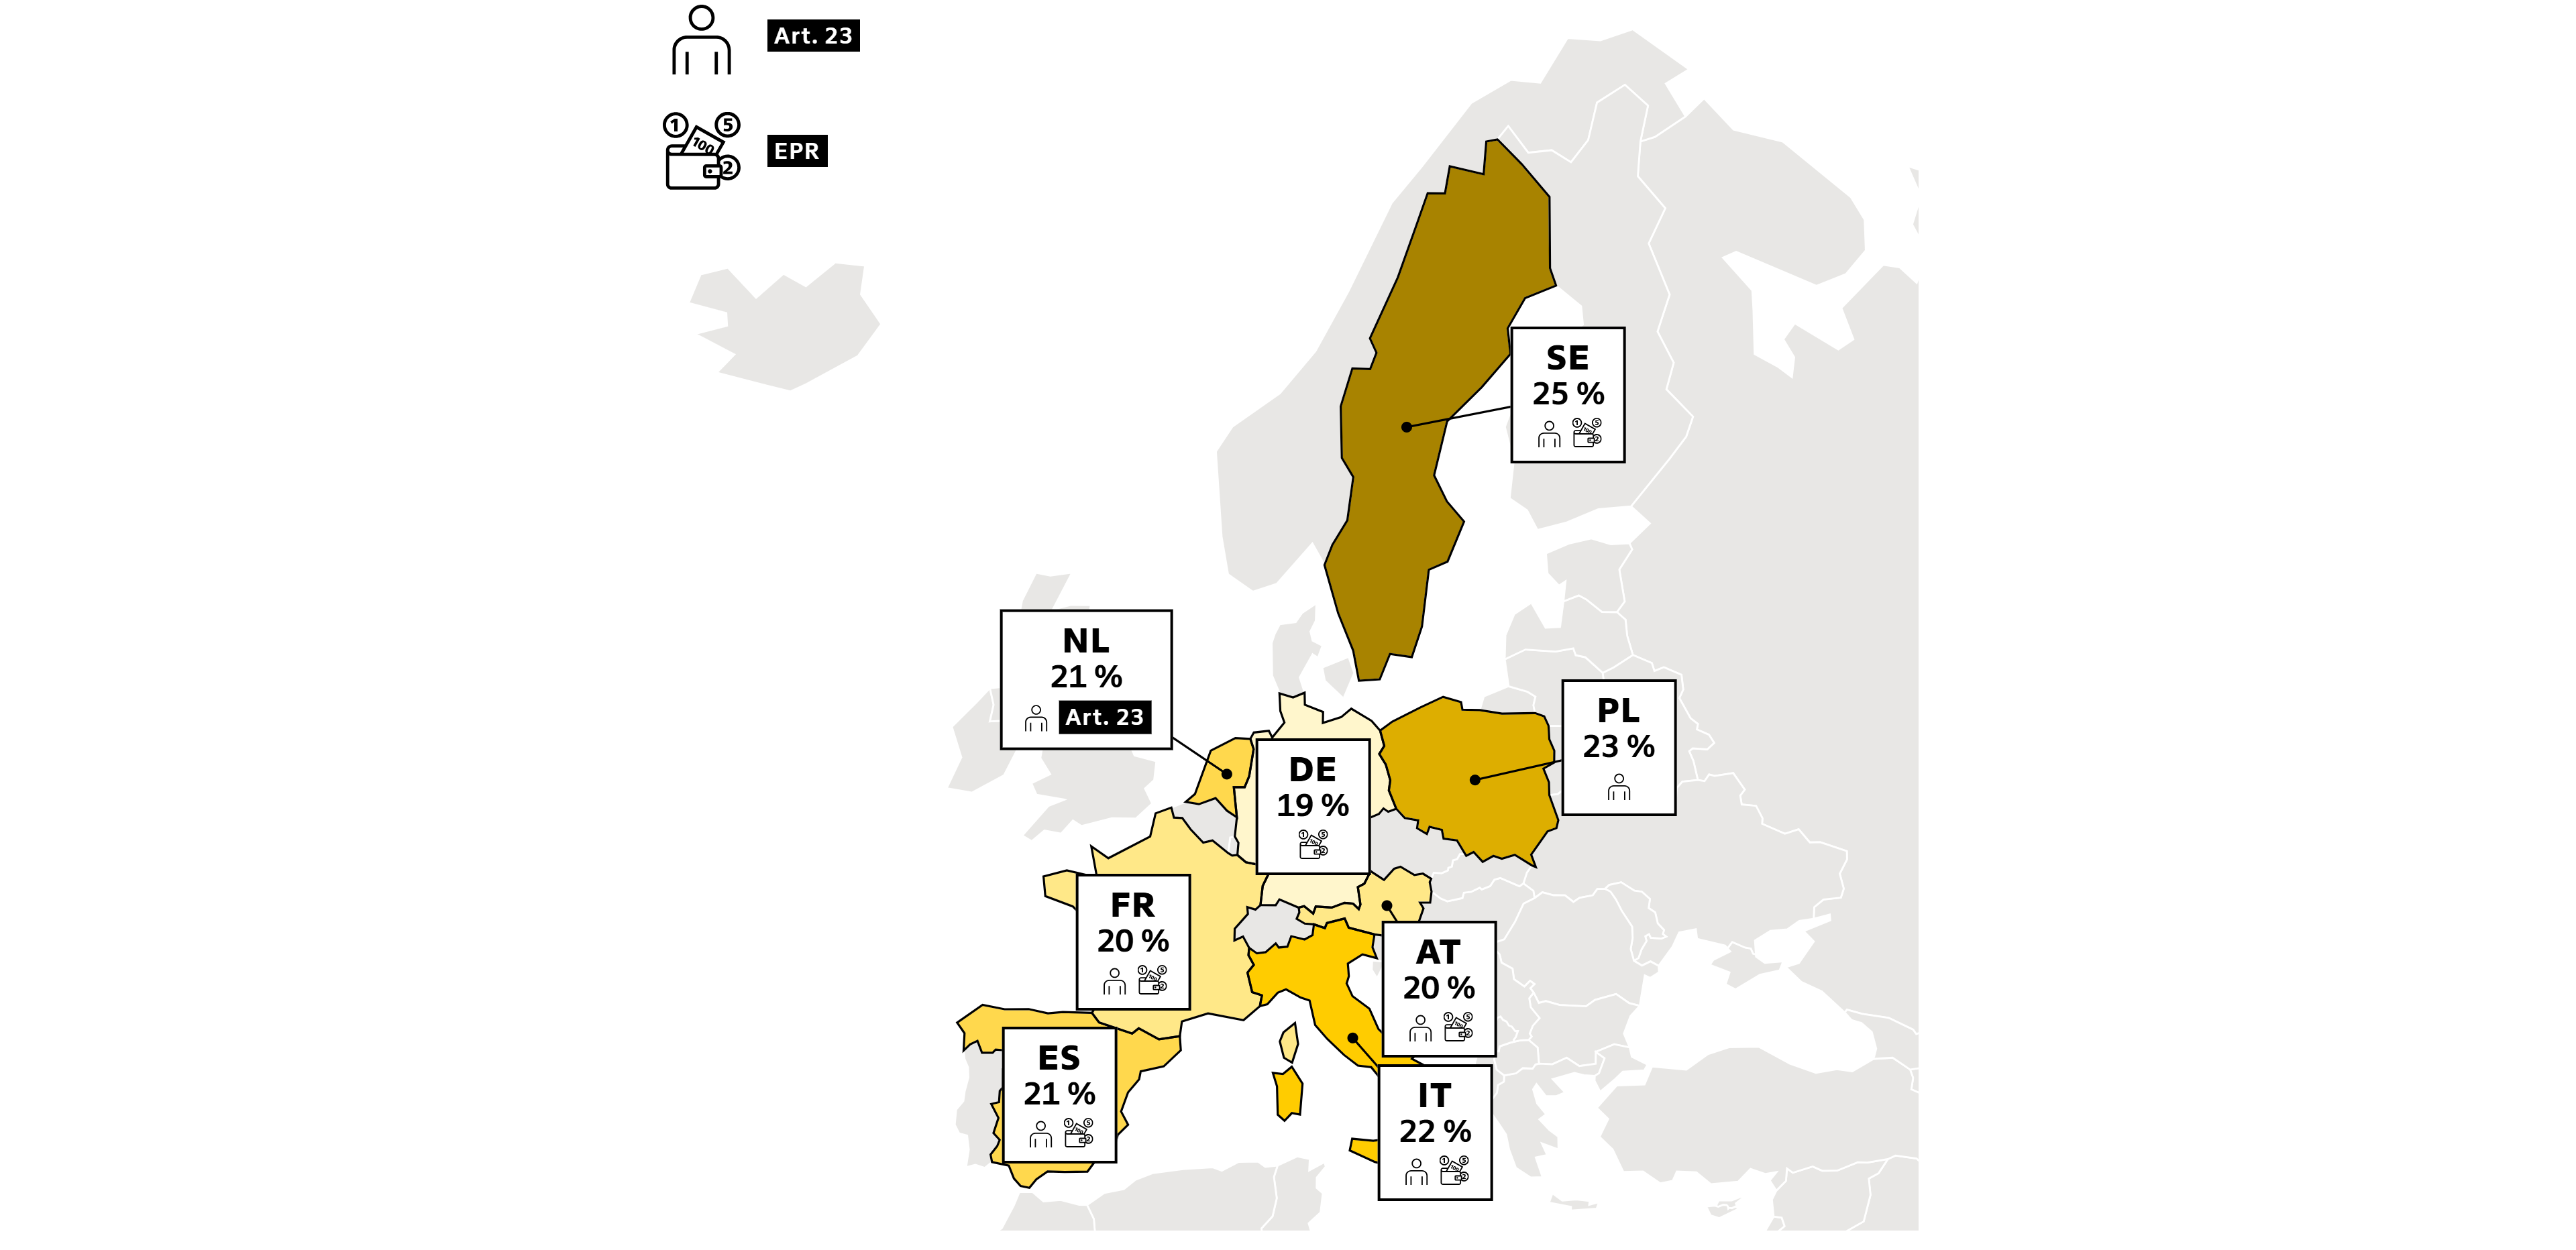
La seguente panoramica mette a confronto i dodici principali mercati di destinazione dell’UE in base alle componenti IVA e dazi doganali, integrando le specificità di ciascun Paese.
|
Paese |
IVA standard |
Aliquote ridotte frequenti |
Fascia delle spese di sdoganamento* |
Particolarità del Paese |
|
Germania |
19 % |
7 % |
circa 6–15 EUR |
Il più grande mercato dell’UE; registrazione obbligatoria nel registro degli imballaggi LUCID ; è possibile la registrazione diretta ai fini IVA |
|
Austria |
20 % |
13 % / 10 % |
circa 10–15 EUR |
Mercato culturalmente più affine; è necessario un rappresentante fiscale; obblighi di responsabilità estesa del produttore (EPR) per gli imballaggi |
|
Francia |
20 % |
10 % / 5,5 % / 2,1 % |
circa 8–15 EUR |
TPC di 2 EUR per articolo (dal 03/2026); è necessario un rappresentante fiscale; rigorosi requisiti REACH/EPR |
|
Italia |
22 % |
10 % / 5 % / 4 % |
circa 7–15 EUR |
Spese di gestione pari a 2 EUR per spedizione; è necessario un rappresentante fiscale; elevata intensità dei controlli |
|
Paesi Bassi |
21 % |
9 % |
circa 13–18 EUR |
Hub logistico, forte presenza B2B; differimento dell’importazione (art. 23) solo con rappresentante fiscale |
|
Belgio |
21 % |
12 % / 6 % |
circa 15–33 EUR |
A partire dal 03/2026 si applica l’aliquota del 12% anziché del 6% per gli alberghi e i servizi da asporto; commissioni elevate a carico del destinatario |
|
Spagna |
21 % |
10 % / 4 % |
circa 5–20 EUR |
Tassa sulla plastica: 0,45 EUR/kg; Isole Canarie al di fuori dell’area IVA dell’UE; costi di consegna più elevati |
|
Portogallo |
23 % |
13 % / 6 % |
circa 10–20 EUR |
Aliquote regionali: Azzorre 16%, Madeira 22% (aliquota standard); è necessario un rappresentante fiscale |
|
Polonia |
23 % |
8 % / 5 % |
circa 5–20 EUR |
Mercato in rapida crescita; è necessario un rappresentante fiscale; le imposte vengono riscosse presso il destinatario |
|
Repubblica Ceca |
21 % |
12 % |
circa 4–20 EUR |
È possibile la registrazione diretta; aliquota zero sui libri |
|
Svezia |
25 % |
12 % / 6 % |
circa 7–15 EUR |
Elevato tasso di resi; imposta sui prodotti chimici applicata ai dispositivi elettronici; è necessario un rappresentante fiscale (ombudsman) |
|
Danimarca |
25 % |
nessuna |
circa 20–25 EUR |
Nessuna aliquota ridotta; spese a carico del destinatario elevate; obbligo PDDP nel canale postale (B2C) |
* Valori indicativi relativi alle spese di sdoganamento o di presentazione da parte delle società postali e di corriere nel Paese di destinazione per le spedizioni non sdoganate; variabili a seconda del fornitore e del livello di servizio. Aggiornato a luglio 2026. Fonti: Commissione europea (banca dati «Taxes in Europe»), amministrazioni fiscali nazionali, listini prezzi delle società postali e di corriere.
Profili dei paesi dei mercati più importanti
Otto profili illustrano cosa comportano dal punto di vista operativo i principali mercati di destinazione – dalla registrazione alla gestione dei resi.
Germania – il mercato più grande
Per la maggior parte dei commercianti svizzeri, la Germania rappresenta il primo mercato dell’UE e quello con il volume maggiore: stessa lingua, distanze brevi, IVA al 19%, registrazione senza rappresentante fiscale; per le spedizioni fino a 150 euro, l’IOSS è la soluzione più efficiente. In ogni calcolo occorre tenere conto dell’obbligo di registrazione LUCID e dell’elevato tasso di resi nel settore della moda. Maggiori informazioni nell’articolo «E-commerce in Germania».
Francia – attraente, ma complessa dal punto di vista burocratico
Il secondo mercato per dimensioni richiede una struttura ben definita: per la registrazione IVA è generalmente necessario un rappresentante fiscale, e il regolamento sulle sostanze chimiche Registration, Evaluation, Authorisation and Restriction of Chemicals (REACH) viene applicato con la stessa severità degli obblighi EPR contrassegnati dal logo Triman. Dal 1° marzo 2026 si aggiunge il TPC. L’articolo «E-commerce con la Francia» offre una panoramica sintetica.
Italia – Potenziale con un’elevata densità di controlli
L’Italia combina un ampio mercato di consumo con un’amministrazione formalista: senza un rappresentante fiscale, in materia di IVA non si conclude praticamente nulla; sulle spedizioni inferiori a 150 euro viene applicata una commissione di gestione di 2 euro. Dati precisi sulle merci sono qui il presupposto per tempi di consegna prevedibili. L’articolo «Come funziona l’e-commerce verso l’Italia? Ve lo spieghiamo noi!» illustra come riuscire a entrare in questo mercato.
Austria – L’ingresso più semplice
La vicinanza culturale, la lingua comune, l’IVA al 20% e i tempi di consegna brevi rendono l’Austria il secondo mercato ideale. Tuttavia, anche in questo caso è necessario un rappresentante fiscale per la registrazione e, per gli imballaggi, anche un mandatario EPR. Troverete i dettagli nell’articolo «E-commerce con l’Austria».
Paesi Bassi – Hub logistico con forte presenza B2B
I Paesi Bassi sono il fulcro logistico d’Europa, con un elevato grado di maturità nell’e-commerce e una forte quota B2B. La registrazione IVA è possibile senza rappresentante fiscale; solo il differimento dell’importazione ai sensi dell’articolo 23 – ovvero la contabilizzazione dell’IVA all’importazione nella dichiarazione preventiva anziché alla frontiera – ne richiede uno.
Polonia – Il mercato in crescita
La Polonia è uno dei mercati dell’e-commerce in più rapida crescita dell’UE: attenta ai prezzi, con un potere d’acquisto in aumento, IVA al 23%. Gli operatori svizzeri necessitano di un rappresentante fiscale; chi offre tempestivamente una soluzione DDP ben strutturata si distingue in modo tangibile.
Svezia – Una cultura dei resi esigente
La Svezia combina un elevato potere d’acquisto con un’IVA del 25%, uno dei tassi di reso più alti d’Europa, l’imposta sui prodotti chimici applicata all’elettronica e l’obbligo di nominare un rappresentante (ombudsman) ai fini IVA. Pianifichi la logistica dei resi sin dall’inizio.
Spagna – Hub dell’Europa meridionale con costi legati alle distanze
La Spagna offre accesso all’Europa meridionale, ma comporta percorsi di trasporto più lunghi e l’obbligo di nominare un rappresentante fiscale; la tassa sulla plastica applicata agli imballaggi riguarda quasi tutti gli assortimenti. Le Isole Canarie, così come Ceuta e Melilla, si trovano al di fuori del territorio dell’UE ai fini dell’IVA.
Esempio di calcolo: spedizione DDP del valore di CHF 200 in 5 paesi
Una fattura DDP mostra quanto il Paese di destinazione influisca sul prezzo finale: stessa spedizione, valore della merce di CHF 200, clienti finali in cinque Paesi. Ipotesi: origine preferenziale comprovata (dazio doganale 0%), spese di spedizione CHF 20, sdoganamento CHF 15, cambio EUR 1 = CHF 0.93; IVA sul valore della merce più le spese di spedizione. Poiché il valore della merce supera i EUR 150, non si applicano né l’IOSS né la tassa sulle piccole spedizioni.
|
Paese di destinazione |
Valore della merce |
Dazi |
IVA |
Sdoganamento |
Spedizione |
Prezzo totale per il cliente finale |
|
Germania |
CHF 200.00 |
CHF 0.00 |
CHF 41.80 (19 %) |
CHF 15.00 |
CHF 20.00 |
276,80 CHF |
|
Austria |
CHF 200.00 |
CHF 0.00 |
CHF 44.00 (20 %) |
CHF 15.00 |
CHF 20.00 |
279,00 CHF |
|
Francia |
CHF 200.00 |
CHF 0.00 |
CHF 44.00 (20 %) |
CHF 15.00 |
CHF 20.00 |
279,00 CHF |
|
Italia |
CHF 200.00 |
CHF 0.00 |
CHF 48.40 (22 %) |
CHF 15.00 |
CHF 20.00 |
283,40 CHF |
|
Svezia |
CHF 200.00 |
CHF 0.00 |
55,00 CHF (25 %) |
CHF 15.00 |
CHF 20.00 |
290,00 CHF |
Calcolo esemplificativo semplificato, aggiornato a luglio 2026; al netto di imposte speciali. In assenza di prova di origine, alle calzature verrebbe applicato un dazio sui paesi terzi fino al 17 per cento.
La differenza è notevole: per una spedizione identica, tra la Germania e la Svezia si registrano CHF 13.20 di differenza, solo a causa dell’IVA. Chi offre un prezzo finale uniforme in tutta l’UE sovvenziona di fatto i paesi con un’elevata pressione fiscale; chi calcola il prezzo per singolo paese tutela il proprio margine.
Dazi preferenziali grazie all’accordo di libero scambio Svizzera–UE
L’accordo di libero scambio del 1972 rappresenta la leva più importante in termini di costi: esenta dai dazi doganali le merci originarie importate nell’UE, a condizione che l’origine e la relativa documentazione siano corrette.
Quali merci ne beneficiano (regole di origine)
Hanno diritto al trattamento preferenziale le merci originarie della Svizzera o dell’UE: prodotti interamente ottenuti in questi paesi, nonché merci che siano state sufficientemente lavorate o trasformate. Il significato di «sufficientemente» è definito dalle norme elenchevoli per ciascuna voce tariffaria. Il semplice reimballaggio, l’etichettatura o il trasbordo non sono mai sufficienti (fonte: Ufficio federale delle dogane e della sicurezza delle frontiere, UFD).
Quali documenti sono necessari
Fino a un valore della spedizione delle merci originarie pari a 6'000 EUR o 10'300 CHF è sufficiente la dichiarazione di origine riportata sulla fattura; oltre tale importo è necessario il certificato di circolazione delle merci EUR.1, autenticato dall’ufficio doganale. Chi esporta regolarmente deve richiedere all’UFCS lo status di esportatore autorizzato e redigere le dichiarazioni di origine direttamente sulla fattura senza limiti di valore.
Quanto si può risparmiare
L’effetto è immediatamente misurabile: per l’abbigliamento e le calzature, i dazi doganali applicati ai paesi terzi oscillano tra il 12 e il 17 per cento – su una spedizione del valore di CHF 200, ciò corrisponde a CHF 24–34, che vengono meno in presenza di una prova di origine in regola. Su un anno con alcune migliaia di spedizioni, il regime preferenziale comporta risparmi che vanno da cinque a sei cifre. Nota: nel canale postale, la tassa sulle piccole spedizioni si applica anche in caso di origine preferenziale.
Insidie specifiche per paese
Nella pratica, quattro situazioni sono quelle che più frequentemente causano costi imprevisti – e che possono essere completamente evitate con un po’ di preparazione.
Francia: rappresentante fiscale e TPC
Per le aziende svizzere, in Francia può essere necessario un rappresentante fiscale qualora siano esse stesse soggette all’IVA in quel Paese o debbano adempiere a obblighi dichiarativi. Se ciò si verifichi dipende dal modello commerciale e di registrazione specifico e dovrebbe essere verificato in anticipo. La TPC francese per le piccole spedizioni era in vigore a partire da marzo 2026, ma è stata abrogata il 1° luglio 2026. Da allora, per le piccole spedizioni interessate fino a 150 euro si applica invece il dazio doganale temporaneo dell’UE pari a 3 euro per ogni voce di merce.
Italia: prendere sul serio la conformità IVA
Le autorità italiane controllano attentamente le dichiarazioni IVA e i dati relativi alle merci; eventuali discrepanze comportano rapidamente il blocco delle spedizioni, richieste di pagamento supplementari e multe. La rappresentanza fiscale, i codici tariffari doganali corretti e valori coerenti tra fattura e dichiarazione doganale costituiscono i requisiti fondamentali. Prevedete inoltre un margine di tempo nei tempi di consegna.
Svezia: tenere conto della cultura dei resi
La clientela svedese effettua spesso resi e si aspetta procedure di restituzione semplici e gratuite. Chi non tiene conto fin dall’inizio della logistica dei resi e dei tempi di rimborso, perde il margine sul percorso di ritorno. Verifichi tempestivamente se un indirizzo di restituzione locale o un hub per i resi nell’UE semplifichi il processo di restituzione.
Scandinavia: tenere conto dell’IVA elevata
La Danimarca, la Svezia e la Finlandia si collocano ai vertici dell’UE con un’IVA compresa tra il 25 e il 25,5 per cento: in questi Paesi il prezzo al consumatore finale è superiore di cinque-sette punti percentuali rispetto alla Germania; la Danimarca, inoltre, non prevede aliquote ridotte. Si raccomanda pertanto di calcolare i prezzi al consumatore finale per singolo Paese, anziché distribuire in modo forfettario il maggiore onere fiscale su tutti i mercati.
Conclusione
Dal punto di vista delle spedizioni, l’UE non è un mercato unico, ma è comunque un mercato prevedibile. Chi conosce le cinque componenti di costo – dazi doganali, IVA, spese di sdoganamento, imposte speciali e «ultimo miglio» per ciascun Paese di destinazione – è in grado di calcolare con precisione i prezzi DDP, di selezionare i mercati in base al margine anziché all’istinto e di evitare ai propri clienti sorprese alla porta di casa. Aggiorni il Suo calcolo almeno una volta all’anno: aliquote, tariffe e norme doganali cambiano continuamente, come dimostrano le riforme del 2026.
I punti chiave
-
Cinque componenti determinano le vostre spese di spedizione nell’UE: dazi doganali, IVA del paese di destinazione, spese di sdoganamento, imposte speciali e costo dell’ultimo miglio.
-
L’aliquota IVA varia dal 17% (Lussemburgo) al 27% (Ungheria) – rappresenta il principale fattore di variazione dei prezzi tra i vari paesi.
-
L’accordo di libero scambio Svizzera-UE esenta dai dazi doganali le merci originarie: fino a 6'000 EUR per spedizione è sufficiente la dichiarazione di origine riportata sulla fattura, mentre per importi superiori è necessario il certificato di circolazione delle merci EUR.1.
-
Dal 1° luglio 2026, sulle spedizioni fino a 150 euro si applica un dazio doganale forfettario di 3 euro per articolo – anche tramite il canale postale in caso di origine preferenziale.
-
Le imposte speciali, quali la TPC in Francia, la tassa spagnola sulla plastica o i contributi EPR, non compaiono in alcun calcolo standard: le verifichi per ogni Paese e per ogni assortimento.
-
Il DDP con calcolo specifico per paese tutela il margine e l’esperienza del cliente: i prezzi uniformi nell’UE finiscono per sovvenzionare i paesi con un’elevata pressione fiscale.
Troverete le nozioni di base e le potenzialità di risparmio nell’esportazione nell’articolo «E-commerce transfrontaliero – Come esportare in Europa a costi contenuti». E se desiderate esaminare la scelta del mercato o il calcolo DDP con esperti del settore: Swiss Post vi supporta – fissate subito il vostro appuntamento di consulenza senza impegno.
Domande frequenti sulle tariffe UE e sui costi di spedizione
Quali sono le tariffe applicabili per le spedizioni dalla Svizzera verso l’UE?
Cinque componenti: dazio all’importazione (0% in caso di origine preferenziale), l’IVA del Paese di destinazione, le spese di sdoganamento del fornitore di servizi, le imposte speciali specifiche per Paese come la TPC in Francia, nonché i costi di trasporto e consegna dell’ultimo miglio. Dal 1° luglio 2026, alle spedizioni di valore fino a 150 euro si aggiunge un dazio doganale a livello UE pari a 3 euro per articolo.
A quanto ammonta l’IVA nei paesi dell’UE?
Nel 2026 le aliquote standard variano dal 17% in Lussemburgo al 27% in Ungheria. La Germania si attesta al 19%, l’Austria e la Francia al 20%, l’Italia al 22%, mentre i Paesi nordici vanno dal 25% al 25,5%. A ciò si aggiungono aliquote ridotte, le cui categorie variano a seconda del Paese.
Quanto costa lo sdoganamento di una spedizione verso l’UE?
Dipende dalla modalità: in caso di spedizioni non sdoganate, le società postali o di corriere nel Paese di destinazione addebitano al destinatario, a seconda del Paese e del fornitore, circa da 5 a 25 euro per spedizione. Con la modalità DDP, è il commerciante a farsi carico delle pratiche doganali; con lo sdoganamento collettivo, i costi per spedizione si riducono notevolmente.
La spedizione verso l’UE è esente da dazi grazie agli accordi di libero scambio?
Solo per le merci di origine preferenziale svizzera o dell’UE e con una prova di origine valida – dichiarazione di origine fino a 6'000 euro, oltre tale importo certificato di circolazione delle merci EUR.1. Le merci provenienti da paesi terzi rimangono soggette a dazi doganali. Nel canale postale, inoltre, a partire da luglio 2026 si applica la nuova tassa sulle piccole spedizioni indipendentemente dall’origine preferenziale.
Cosa cambierà nel 2026 a seguito della riforma doganale dell’UE?
Dal 1° luglio 2026 l’UE applica una tassa doganale di 3 EUR per ogni riga di articolo sulle spedizioni di merci fino a 150 EUR; a partire dal 1° novembre 2026 si aggiungono 2 EUR per ogni spedizione. A partire dal 2028, tutte le spedizioni di merci saranno trattate regolarmente secondo la tariffa doganale dell’UE, indipendentemente dal valore. Rimangono escluse le spedizioni di regali da privato a privato fino a 45 euro.
In quali paesi dell’UE, in qualità di commerciante svizzero, ho bisogno di un rappresentante fiscale?
Nella maggior parte degli Stati membri, tra cui Francia, Italia, Austria, Spagna, Polonia e Svezia. È possibile registrarsi senza rappresentante fiscale, tra l’altro, in Germania, nei Paesi Bassi, nella Repubblica Ceca, in Slovacchia e in Irlanda. I requisiti sono in continua evoluzione: si consiglia di verificare il singolo caso con un commercialista.
Come si calcola un prezzo DDP per l’UE?
Somma al valore della merce le spese di spedizione, quindi l’IVA del paese di destinazione (base: valore della merce più spese di spedizione più eventuali dazi doganali), la commissione di sdoganamento del Suo fornitore di servizi e le imposte speciali pertinenti. Effettui il calcolo per ogni singolo paese, non utilizzando una media UE: la differenza tra Germania e Svezia, nell’esempio riportato in questa guida, ammonta a CHF 13.20 per ogni spedizione.