Quels sont les frais d'expédition pratiqués dans les différents pays de l'UE ? Le guide des frais d'expédition destiné aux commerçants suisses
Contenu
Les cinq composantes des coûts liés à l’expédition vers l’UE
Chaque vente à destination de l’UE se compose des cinq éléments suivants. En les connaissant, vous identifierez rapidement où la marge s’amenuise dans le pays de destination – et où elle se maintient.
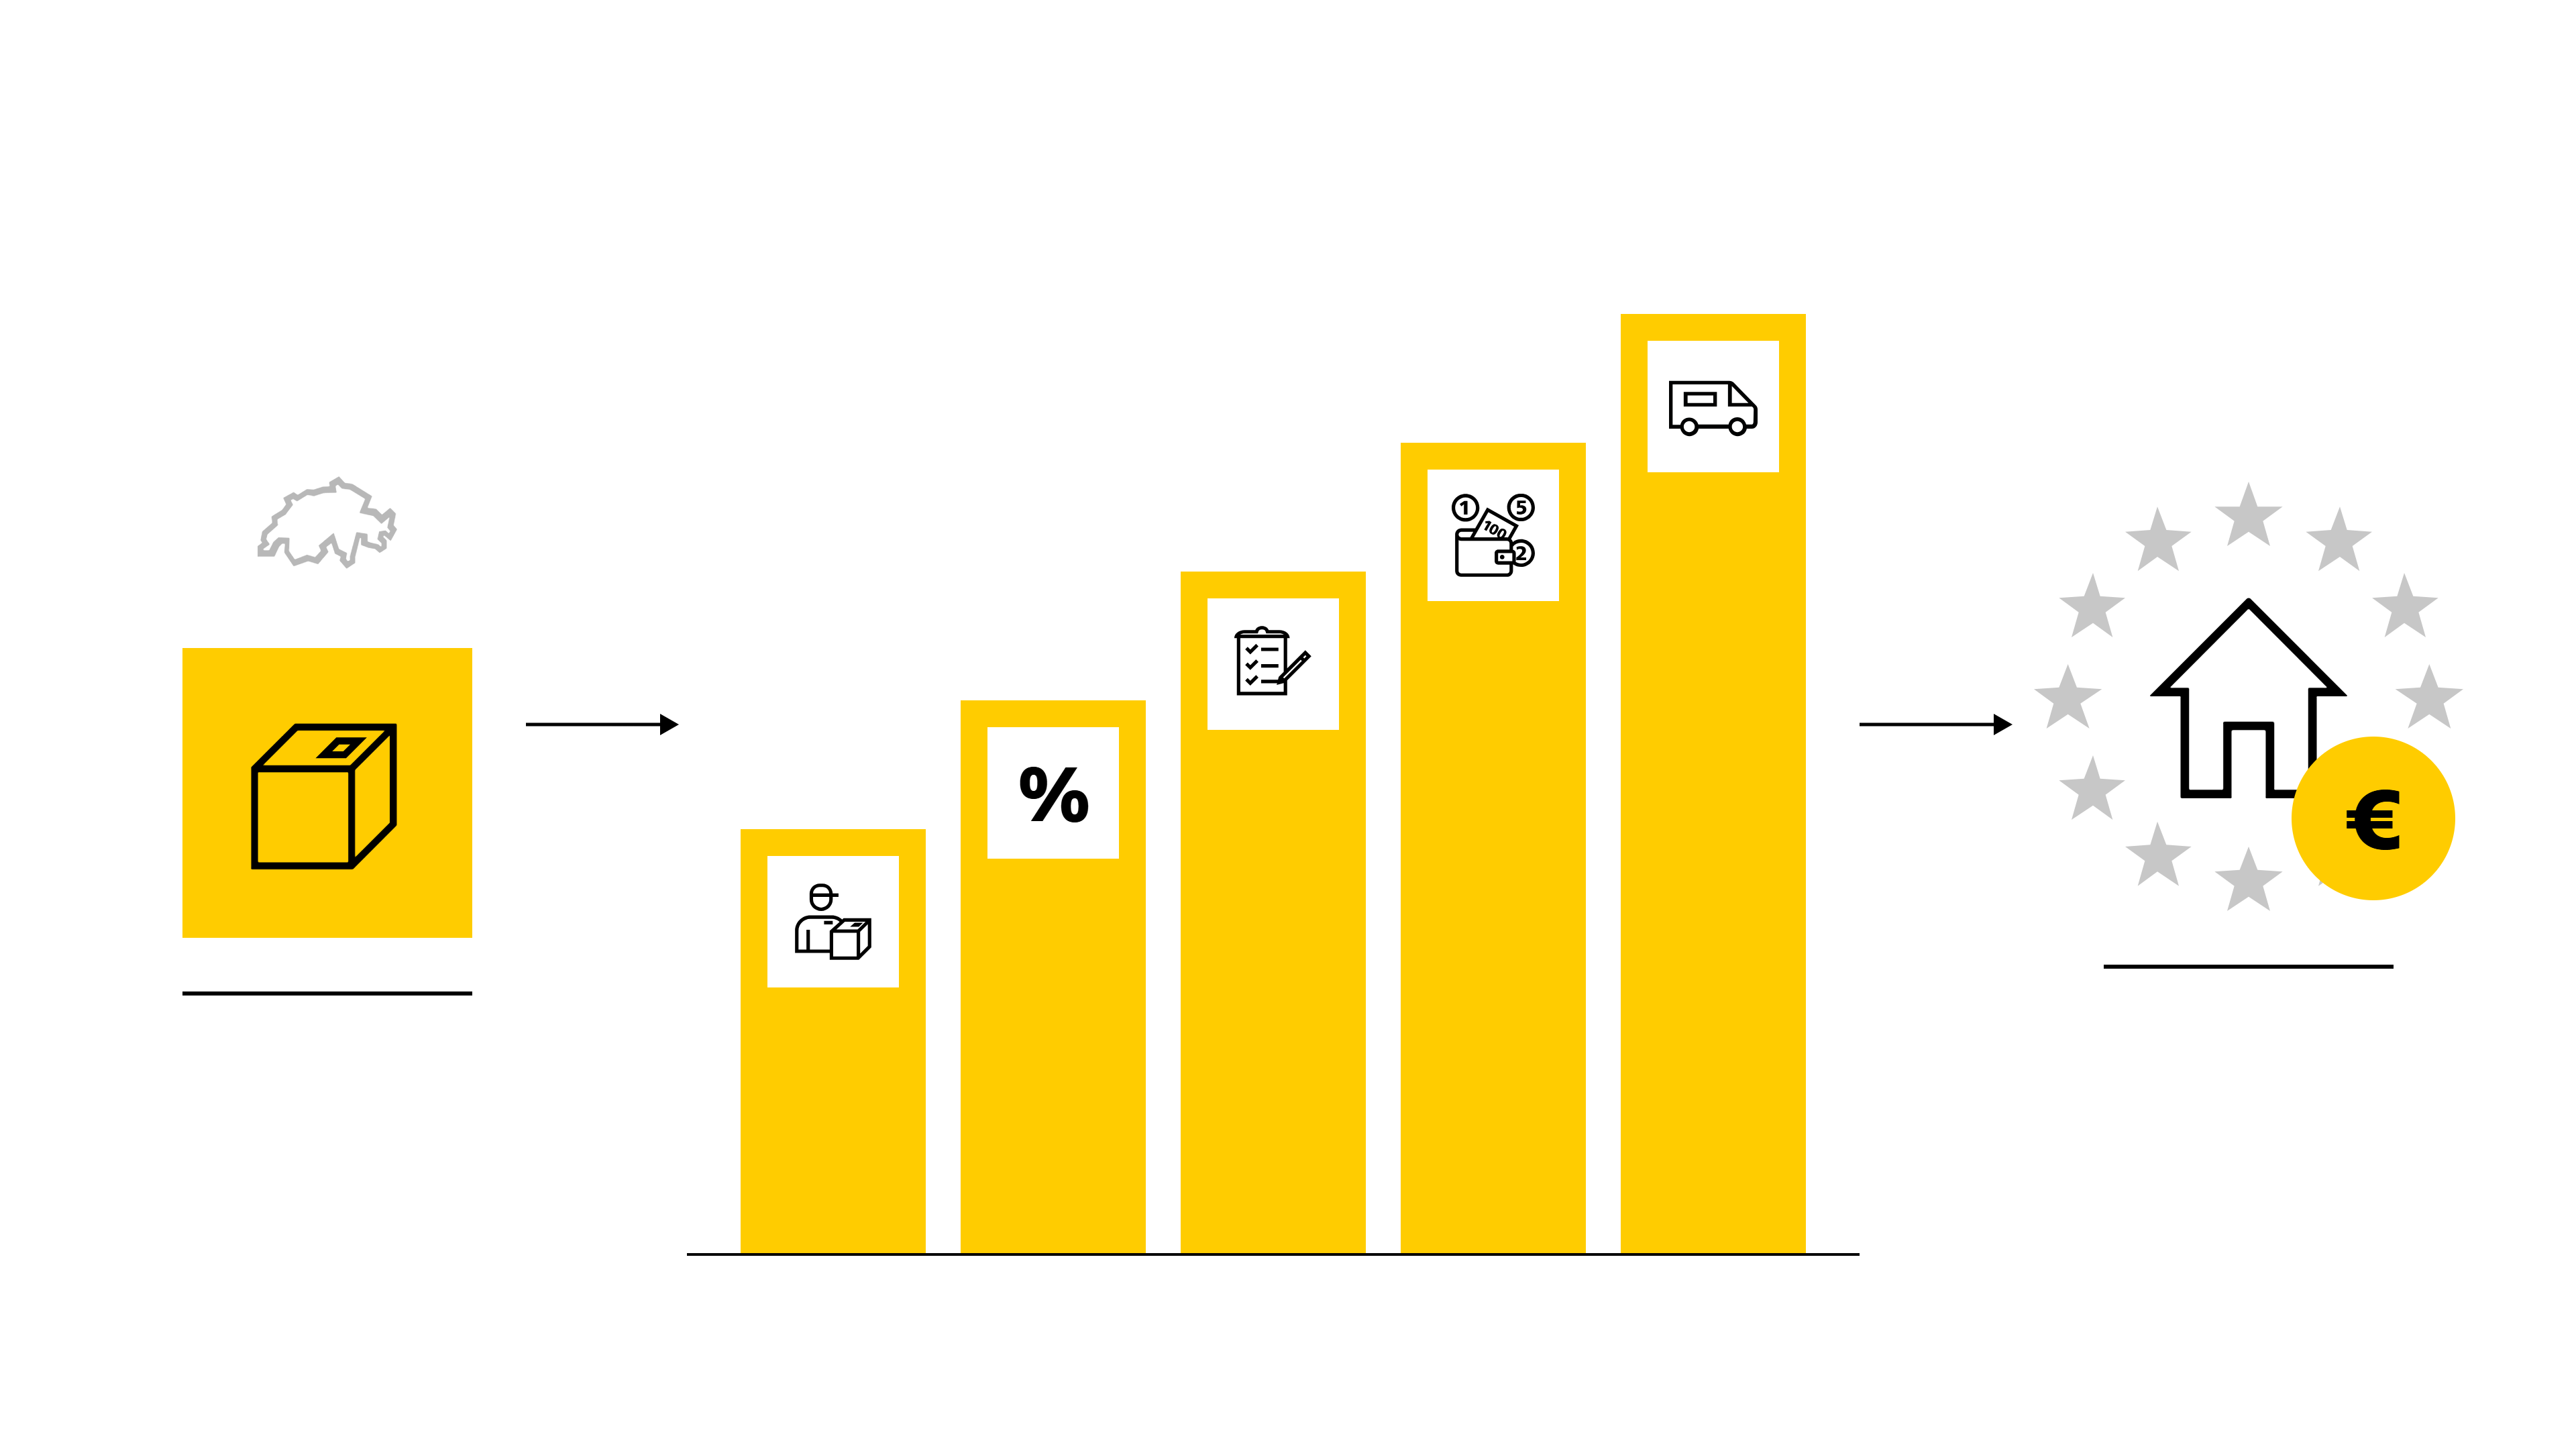
Droits de douane à l’importation (droits préférentiels vs droits applicables aux pays tiers)
Pour les importations dans l’UE, c’est en principe le taux de droits de douane applicable aux pays tiers qui s’applique – jusqu’à 12 % pour les textiles. Grâce à l’accord de libre-échange entre la Suisse et l’UE, ce taux est ramené à zéro pour les marchandises d’origine préférentielle suisse ou européenne ; les marchandises en provenance d’Extrême-Orient restent soumises à des droits de douane, même lorsqu’elles proviennent d’un entrepôt suisse. Depuis le 1er juillet 2026, la taxe sur les petits envois issue de la réforme douanière de l’UE s’ajoute à cela : 3 EUR par ligne d’article sur les envois de marchandises d’une valeur inférieure ou égale à 150 EUR, puis, à partir de novembre 2026, 2 EUR supplémentaires par envoi – par voie postale, quelle que soit l’origine préférentielle (source : La Poste Suisse). Vous trouverez plus de détails dans l’article «Réforme douanière de l’UE 2026 : nouvelle redevance TPC pour les envois vers la France d’une valeur inférieure à 150 EUR».
TVA du pays de destination
En principe, la TVA à l’importation s’applique dans l’UE dès le premier euro ; le taux en vigueur dans l’État membre concerné fait foi. Il existe un écart de dix points de pourcentage entre le taux de 17 % au Luxembourg et celui de 27 % en Hongrie, ce qui a une incidence correspondante sur le prix facturé à votre client final. La base d’imposition est en principe la valeur en douane, majorée de certains frais accessoires, taxes et droits de douane éventuels. Pour les envois d’une valeur inférieure à 150 EUR, vous pouvez utiliser l’Import One-Stop-Shop (IOSS) et percevoir la TVA directement lors du paiement ; sans IOSS ou pour des marchandises d’une valeur supérieure, celle-ci est perçue dans le cadre de l’importation. En cas de DDP, vous prenez en charge les formalités d’importation et les droits d’importation ; un enregistrement local à la TVA peut être nécessaire, mais ne découle pas automatiquement du seul fait du DDP.
Frais de dédouanement du prestataire de services
Les entreprises postales et de messagerie facturent des frais pour le dédouanement – ce qui importe, c’est de savoir qui les prend en charge. En cas d’expédition selon la condition « Delivered at Place » (DAP), le partenaire de livraison dans le pays de destination se charge du dédouanement et facture au destinataire, en plus des droits de douane, des frais de présentation : en Allemagne, 7,50 euros (source : Deutsche Post), ailleurs environ 5 à 25 euros par envoi. En mode DDP, c’est vous qui prenez en charge le dédouanement et les taxes ; votre client reçoit le colis sans frais supplémentaires. Le montant dépend du prestataire, du niveau de service et du modèle de dédouanement – le dédouanement groupé est nettement moins cher par envoi que le dédouanement individuel.
DDP et DAP en bref
DDP («livré dédouané») : en tant que commerçant, vous prenez en charge les droits de douane, la TVA et les frais – le prix affiché lors du paiement est le prix final.
DAP («livré non dédouané») : votre client règle les taxes et les frais de dédouanement à la livraison, ce qui comporte des risques en termes de taux de conversion, de taux d’acceptation et de retours.
Taxes spéciales propres à chaque pays
Certains pays prélèvent en outre leurs propres taxes, qui n’apparaissent dans aucun calcul standard : depuis le 1er mars 2026, la France exige la « Taxe Petit Colis » (TPC) de 2 EUR par article déclaré sur les petits envois d’une valeur inférieure à 150 EUR, l’Italie 2 EUR par envoi, la Roumanie environ 5 EUR (source : La Poste suisse). À cela s’ajoutent des taxes liées aux produits, telles que la taxe espagnole sur le plastique, la taxe suédoise sur les produits chimiques présents dans les appareils électroniques ou les redevances au titre de la responsabilité élargie des producteurs (Extended Producer Responsibility, EPR) pour les emballages – en Allemagne via le registre des emballages LUCID, en France avec le marquage Triman. Vérifiez, pour chaque pays de destination, quelles taxes spéciales s’appliquent à votre gamme de produits.
Frais de livraison du dernier kilomètre
Les frais de transport et de livraison varient également considérablement : la densité de livraison, la distance et la structure locale des transporteurs déterminent le prix par colis. Les livraisons vers l’Espagne ou la Scandinavie coûtent généralement plus cher que vers les marchés voisins ; les régions insulaires entraînent des suppléments et des délais de livraison plus longs. Calculez donc le coût du dernier kilomètre par pays de destination – et non pas en tant que moyenne européenne.
Tableau comparatif : coûts par pays de destination
Le tableau suivant compare les douze principaux marchés cibles de l’UE en fonction de la TVA et des frais de dédouanement, en tenant compte des spécificités de chaque pays.
|
Pays |
TVA standard |
Taux réduits courants |
Fourchette des frais de dédouanement* |
Particularité nationale |
|
Allemagne |
19 % |
7 % |
env. 6 à 15 EUR |
Plus grand marché de l'UE ; inscription obligatoire au registre des emballages LUCID ; inscription directe à la TVA possible |
|
Autriche |
20 % |
13 % / 10 % |
environ 10 à 15 EUR |
Marché le plus proche sur le plan culturel ; représentant fiscal obligatoire ; obligations en matière de responsabilité élargie du producteur (REP) pour les emballages |
|
France |
20 % |
10 % / 5,5 % / 2,1 % |
environ 8 à 15 EUR |
TPC de 2 EUR par article (depuis mars 2026) ; représentant fiscal obligatoire ; exigences strictes en matière de REACH et d’EPR |
|
Italie |
22 % |
10 % / 5 % / 4 % |
environ 7 à 15 EUR |
Frais de traitement de 2 EUR par envoi ; représentant fiscal obligatoire ; contrôles très stricts |
|
Pays-Bas |
21 % |
9 % |
environ 13 à 18 EUR |
Pôle logistique, fort en B2B ; report d’importation (art. 23) uniquement avec un représentant fiscal |
|
Belgique |
21 % |
12 % / 6 % |
environ 15 à 33 EUR |
À compter de mars 2026, le taux applicable aux hôtels et aux plats à emporter passera de 6 % à 12 % ; frais de réception élevés |
|
Espagne |
21 % |
10 % / 4 % |
env. 5 à 20 EUR |
Taxe sur le plastique : 0,45 EUR/kg ; les îles Canaries ne font pas partie du territoire de la TVA de l’UE ; frais de livraison plus élevés |
|
Portugal |
23 % |
13 % / 6 % |
environ 10 à 20 EUR |
Taux régionaux : Açores 16 %, Madère 22 % (taux standard) ; un représentant fiscal est nécessaire |
|
Pologne |
23 % |
8 % / 5 % |
env. 5 à 20 EUR |
Marché en forte croissance ; un représentant fiscal est nécessaire ; les taxes sont perçues auprès du destinataire |
|
République tchèque |
21 % |
12 % |
environ 4 à 20 EUR |
Enregistrement direct possible ; taux zéro sur les livres |
|
Suède |
25 % |
12 % / 6 % |
environ 7 à 15 EUR |
Taux de retours élevé ; taxe sur les produits chimiques applicable aux appareils électroniques ; représentant fiscal (ombudsman) obligatoire |
|
Danemark |
25 % |
aucune |
environ 20 à 25 EUR |
Pas de taux réduits ; frais élevés à la charge du destinataire ; obligation de livraison « PDDP » par voie postale (B2C) |
* Valeurs indicatives des frais de dédouanement à l’importation ou de présentation facturés par les opérateurs postaux et les sociétés de messagerie dans le pays de destination pour les envois non dédouanés ; en fonction du prestataire et du niveau de service. Situation en juillet 2026. Sources : Commission européenne (base de données « Taxes in Europe »), administrations fiscales nationales, tarifs des opérateurs postaux et des sociétés de messagerie.
Profils des principaux marchés
Huit profils vous expliquent ce que représentent les principaux marchés cibles sur le plan opérationnel – de l’enregistrement à la gestion des retours.
L’Allemagne – le plus grand marché
Pour la plupart des commerçants suisses, l’Allemagne est le premier marché de l’UE et celui qui génère le plus de volume : même langue, distances courtes, TVA à 19 %, enregistrement sans représentant fiscal ; pour les envois jusqu’à 150 euros, l’IOSS est la solution la plus efficace. L’obligation d’enregistrement LUCID et le taux de retours élevé dans le secteur de la mode doivent être pris en compte dans tous vos calculs. Pour en savoir plus, consultez l’article « E-commerce en Allemagne ».
La France – un marché attractif, mais exigeant sur le plan administratif
Le deuxième plus grand marché exige une certaine organisation : pour l’enregistrement à la TVA, vous avez généralement besoin d’un représentant fiscal, et le règlement REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) est appliqué avec autant de rigueur que les obligations de responsabilité élargie du producteur (EPR) associées au logo Triman. Depuis le 1er mars 2026, la TPC vient s’ajouter à ces exigences. L’article « E-commerce avec la France » vous propose une introduction concise.
Italie – Un potentiel soumis à des contrôles rigoureux
L’Italie allie un vaste marché de consommation à une administration formaliste : sans représentant fiscal, pratiquement rien ne fonctionne en matière de TVA ; les envois d’une valeur inférieure à 150 euros sont soumis à des frais de traitement de 2 euros. Des données précises sur les marchandises sont ici indispensables pour pouvoir prévoir les délais de livraison. L’article « Comment fonctionne le commerce électronique vers l’Italie ? Nous vous l’expliquons ! » vous montre comment réussir votre entrée sur ce marché.
Autriche – L’entrée sur le marché la plus simple
La proximité culturelle, la langue commune, une TVA de 20 % et des délais de livraison courts font de l’Autriche un deuxième marché idéal. Vous aurez toutefois besoin d’un représentant fiscal pour l’enregistrement, ainsi que d’un mandataire EPR pour les emballages. Vous trouverez plus de détails dans l’article « Le commerce électronique avec l’Autriche ».
Pays-Bas – Une plaque tournante logistique avec une forte présence B2B
Les Pays-Bas constituent la plaque tournante logistique de l’Europe, avec un e-commerce très développé et une forte part de marché B2B. L’enregistrement à la TVA est possible sans représentant fiscal ; seul le report d’importation prévu à l’article 23 – la déclaration de la TVA à l’importation dans la déclaration préalable plutôt qu’à la frontière – en nécessite un.
Pologne – le marché en pleine croissance
La Pologne fait partie des marchés du commerce électronique qui connaissent la croissance la plus rapide au sein de l’UE : les consommateurs y sont sensibles aux prix, leur pouvoir d’achat ne cesse de croître et la TVA y est fixée à 23 %. Les commerçants suisses ont besoin d’un représentant fiscal ; ceux qui proposent très tôt une solution DDP bien ficelée se démarquent nettement de la concurrence.
Suède – une culture des retours exigeante
La Suède allie un pouvoir d’achat élevé à une TVA de 25 %, l’un des taux de retours les plus élevés d’Europe, la taxe sur les produits chimiques applicable aux appareils électroniques et l’obligation de désigner un représentant (ombudsman) pour la TVA. Prévoyez la logistique des retours dès le départ.
Espagne – Pôle sud de l'UE avec des coûts liés à la distance
L’Espagne offre un accès à l’Europe du Sud, mais implique des trajets de transport plus longs et l’obligation de désigner un représentant fiscal ; la taxe sur le plastique applicable aux emballages concerne la quasi-totalité des gammes de produits. Les îles Canaries ainsi que Ceuta et Melilla se situent en dehors du territoire de la TVA de l’UE.
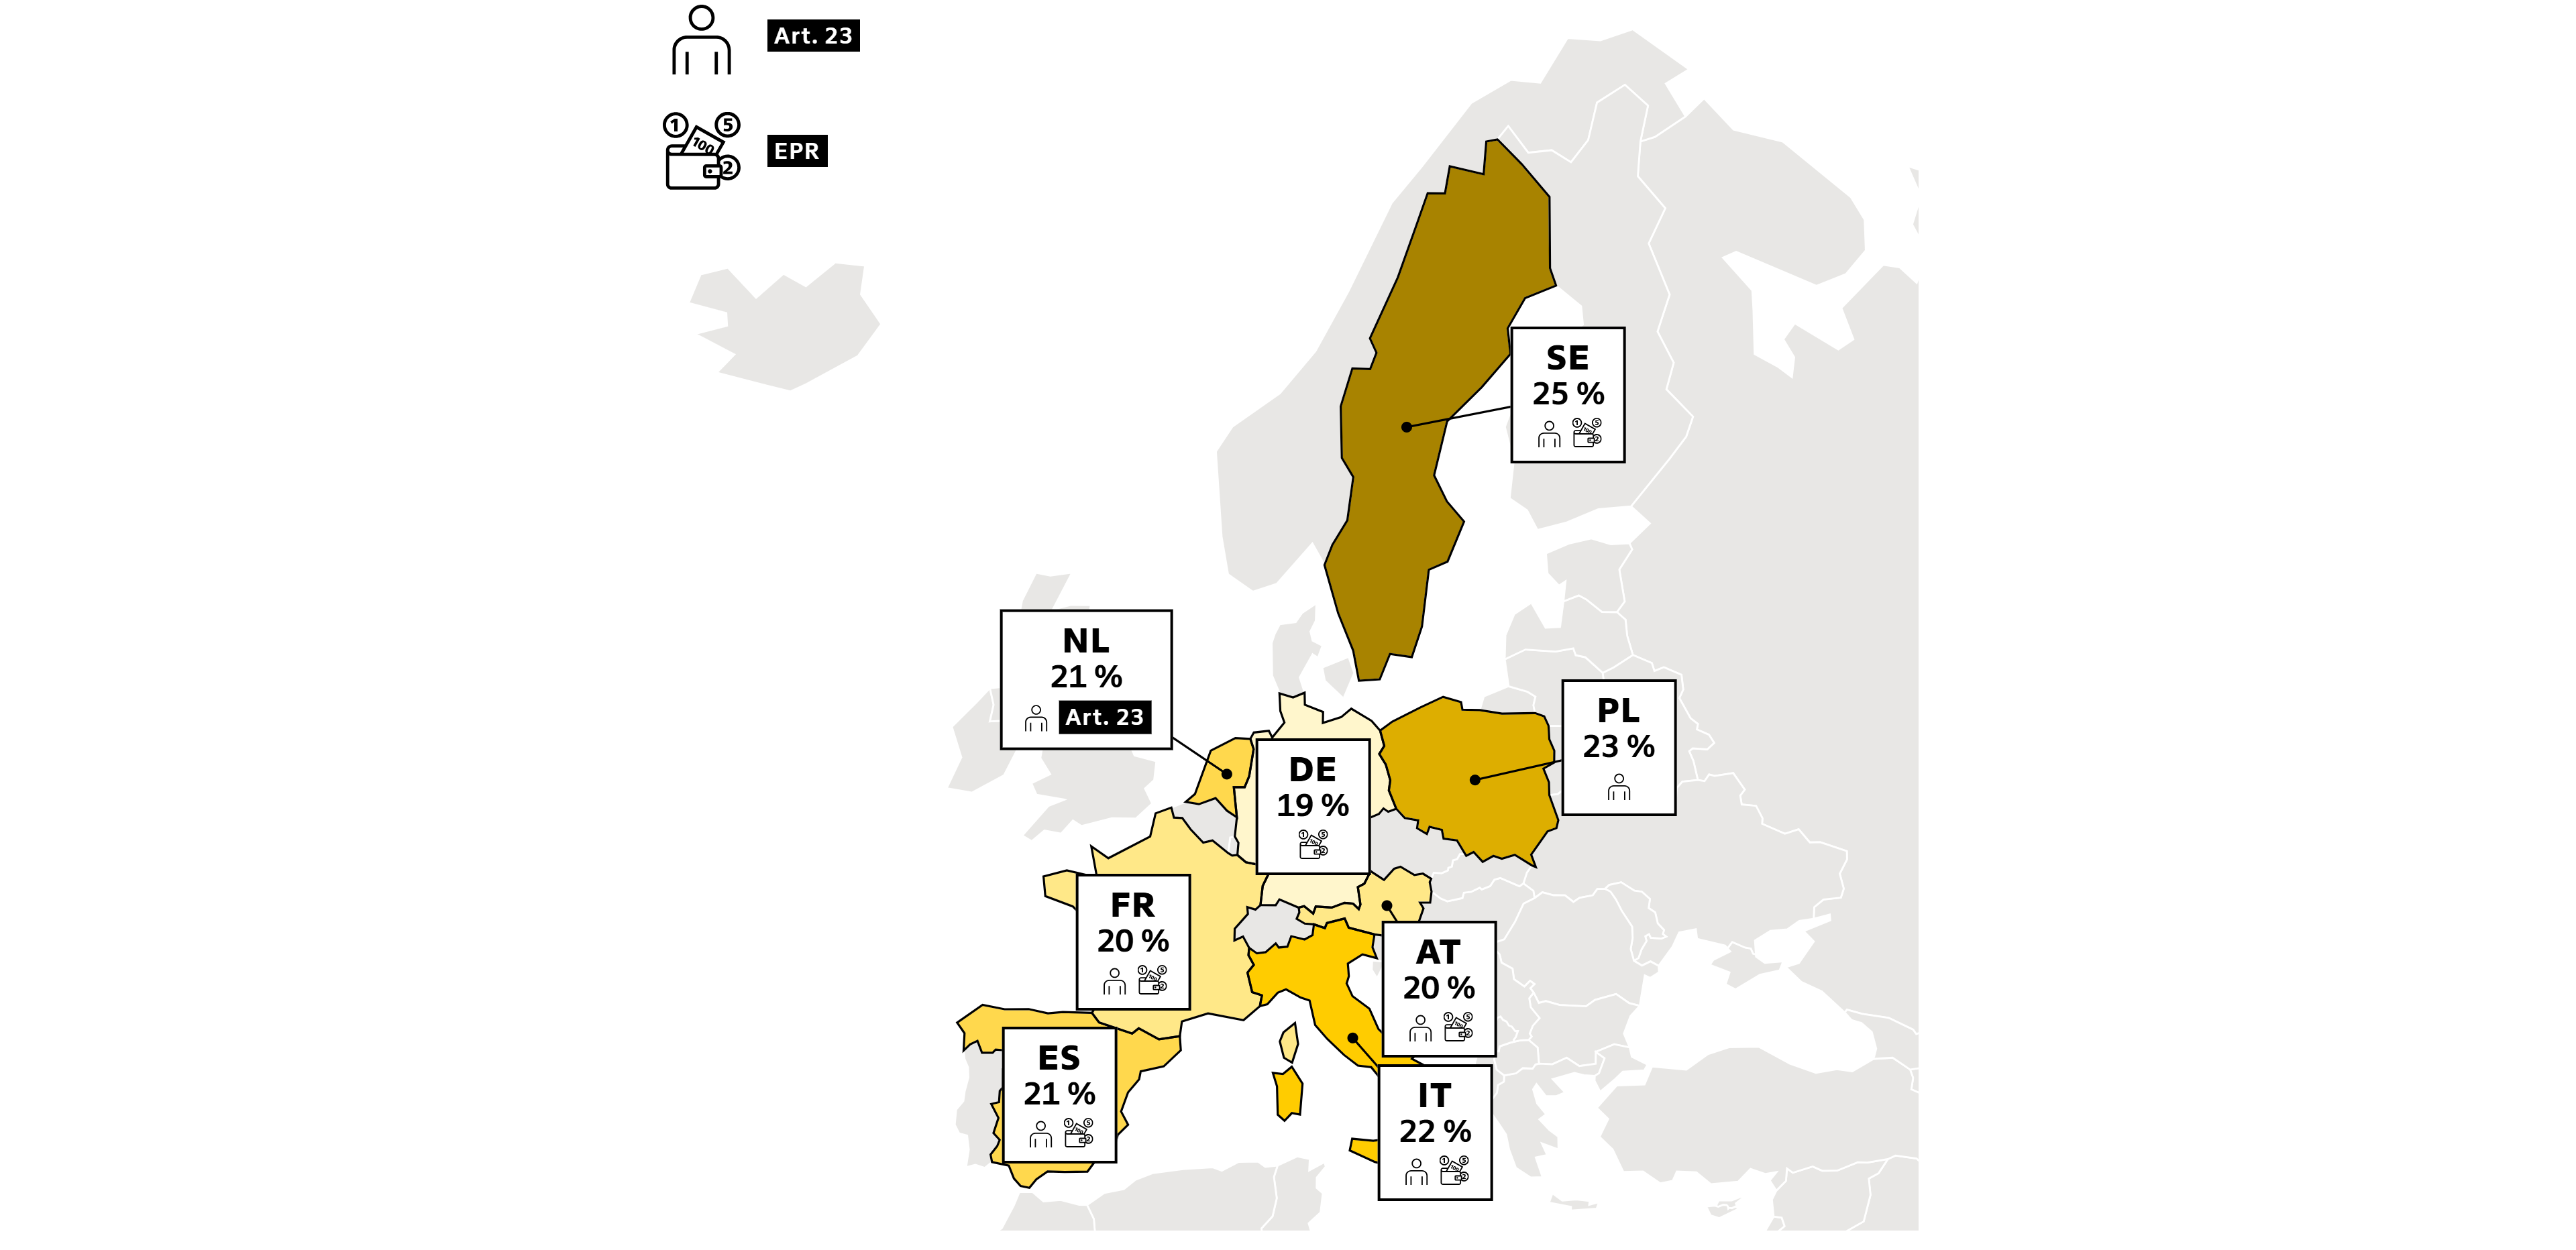
Exemple de calcul : envoi DDP d’une valeur marchande de 200 CHF vers 5 pays
Une facture DDP montre à quel point le pays de destination influe sur le prix final : même envoi, valeur des marchandises de 200 CHF, clients finaux dans cinq pays. Hypothèses : origine préférentielle justifiée (droit de douane de 0 %), frais d’expédition de 20 CHF, frais de dédouanement de 15 CHF, taux de change de 1 EUR = 0,93 CHF ; TVA sur la valeur des marchandises et les frais d’expédition. La valeur des marchandises étant supérieure à 150 EUR, ni l’IOSS ni la taxe sur les petits envois ne s’appliquent.
|
Pays de destination |
Valeur des marchandises |
Droits de douane |
TVA |
Dédouanement |
Expédition |
Prix total pour le client final |
|
Allemagne |
200,00 CHF |
0,00 CHF |
41,80 CHF (19 %) |
15,00 CHF |
20,00 CHF |
276,80 CHF |
|
Autriche |
200,00 CHF |
0,00 CHF |
44,00 CHF (20 %) |
15,00 CHF |
20,00 CHF |
279,00 CHF |
|
France |
200,00 CHF |
0,00 CHF |
44,00 CHF (20 %) |
15,00 CHF |
20,00 CHF |
279,00 CHF |
|
Italie |
200,00 CHF |
0,00 CHF |
48,40 CHF (22 %) |
15,00 CHF |
20,00 CHF |
283,40 CHF |
|
Suède |
200,00 CHF |
0,00 CHF |
55,00 CHF (25 %) |
15,00 CHF |
20,00 CHF |
290,00 CHF |
Exemple de calcul simplifié, situation en juillet 2026 ; hors taxes spéciales. Sans preuve d’origine, un droit de douane applicable aux pays tiers pouvant aller jusqu’à 17 % s’ajouterait pour les chaussures.
L'écart est considérable : pour un envoi identique, la différence entre l'Allemagne et la Suède s'élève à 13,20 CHF, uniquement en raison de la TVA. Quiconque propose un prix final uniforme dans toute l'UE subventionne indirectement les pays à forte fiscalité ; quiconque calcule ses prix pays par pays préserve sa marge.
Droits de douane préférentiels grâce à l’accord de libre-échange Suisse-UE
L’accord de libre-échange de 1972 constitue le principal levier de réduction des coûts : il exonère de droits de douane les marchandises originaires importées dans l’UE, à condition que l’origine et la preuve d’origine soient conformes.
Quelles marchandises en bénéficient (règles d’origine)
Sont éligibles au régime préférentiel les marchandises originaires de Suisse ou de l’UE : les produits entièrement obtenus ici ainsi que les marchandises ayant fait l’objet d’une transformation ou d’un traitement suffisant. La notion de « suffisant » est définie par les règles figurant dans les listes pour chaque numéro de tarif douanier. Le simple reconditionnement, l’étiquetage ou le transbordement ne suffisent jamais (source : Office fédéral des douanes et de la sécurité aux frontières, OFDF).
Quels sont les documents requis ?
Jusqu’à une valeur d’envoi des marchandises d’origine de 6 000 euros ou 10 300 francs suisses, la déclaration d’origine figurant sur la facture suffit ; au-delà, le certificat de circulation des marchandises EUR.1, certifié par le bureau de douane, est nécessaire. Les personnes qui exportent régulièrement doivent demander à l’OFCF le statut d’exportateur agréé et établir des déclarations d’origine sans limite de valeur directement sur la facture.
Combien peut-on économiser ?
L’effet est directement mesurable : pour les vêtements et les chaussures, les droits de douane applicables aux pays tiers s’élèvent à 12 à 17 % – soit, pour un envoi de 200 CHF, entre 24 et 34 CHF, qui sont supprimés grâce à une preuve d’origine en bonne et due forme. Sur une année comprenant plusieurs milliers d’envois, le régime préférentiel permet de réaliser des économies de plusieurs dizaines de milliers, voire de plusieurs centaines de milliers de francs. Remarque : la redevance sur les petits envois s’applique également par voie postale en cas d’origine préférentielle.
Pièges spécifiques à certains pays
Dans la pratique, quatre cas de figure sont les plus souvent à l’origine de coûts imprévus – et peuvent être entièrement évités avec un peu de préparation.
France : représentant fiscal et TPC
Pour les entreprises suisses, un représentant fiscal peut être nécessaire en France si elles y sont elles-mêmes assujetties à la TVA ou si elles doivent remplir des obligations déclaratives. La nécessité d’un tel représentant dépend du modèle commercial et d’enregistrement concret et doit être vérifiée au préalable. La TPC française pour les petits envois était en vigueur à partir de mars 2026, mais elle a été abrogée au 1er juillet 2026. Depuis lors, les petits envois concernés d’une valeur inférieure ou égale à 150 euros sont soumis à la place au droit de douane temporaire de l’UE de 3 euros par article.
Italie : prendre au sérieux la conformité en matière de TVA
Les autorités italiennes contrôlent de manière intensive les déclarations de TVA et les données relatives aux marchandises ; toute anomalie entraîne rapidement le blocage des envois, des redressements fiscaux et des amendes. Une représentation fiscale, des codes tarifaires douaniers corrects et des valeurs cohérentes sur la facture et la déclaration en douane constituent les conditions minimales requises. Prévoyez également une marge de manœuvre dans les délais de livraison.
Suède : intégrer la culture du retour dans vos coûts
La clientèle suédoise effectue fréquemment des retours et s’attend à des procédures de retour simples et gratuites. Si vous ne prenez pas en compte dès le départ la logistique des retours et la rapidité des remboursements, vous perdrez votre marge lors du retour. Vérifiez dès le début si une adresse de retour locale ou un centre de retour au sein de l’UE facilite le processus de retour.
Scandinavie : tenir compte d’une TVA élevée
Le Danemark, la Suède et la Finlande se situent en tête de l'UE avec une TVA comprise entre 25 et 25,5 % ; le prix au consommateur y est supérieur de cinq à sept points de pourcentage à celui de l'Allemagne ; le Danemark ne prévoit par ailleurs aucun taux réduit. Calculez donc les prix au consommateur pays par pays, au lieu de répartir de manière forfaitaire la charge fiscale plus élevée sur l'ensemble des marchés.
Conclusion
Du point de vue de la vente par correspondance, l’UE n’est pas un marché uniforme – mais elle est prévisible. En connaissant les cinq composantes de coût (droits de douane, TVA, frais de dédouanement, taxes spéciales et dernier kilomètre) par pays de destination, vous pouvez calculer avec précision les prix DDP, choisir les marchés en fonction de la marge plutôt que de votre intuition et éviter à votre clientèle les mauvaises surprises à la livraison. Actualisez vos calculs au moins une fois par an : les taux, les frais et les règles douanières évoluent constamment, comme le montrent les réformes de 2026.
Les points clés
-
Cinq éléments déterminent vos frais d’expédition vers l’UE : les droits de douane, la TVA du pays de destination, les frais de dédouanement, les taxes spéciales et le dernier kilomètre.
-
Le taux de TVA varie de 17 % (Luxembourg) à 27 % (Hongrie) – c’est le principal facteur de variation des prix entre les pays.
-
L’accord de libre-échange entre la Suisse et l’UE exonère de droits de douane les marchandises d’origine suisse : jusqu’à 6 000 euros par envoi, la déclaration d’origine figurant sur la facture suffit ; au-delà, le certificat de circulation des marchandises EUR.1 est requis.
-
Depuis le 1er juillet 2026, un droit de douane forfaitaire de 3 EUR par article s’applique aux envois d’une valeur inférieure à 150 EUR – y compris par voie postale, même en cas d’origine préférentielle.
-
Les taxes spéciales telles que la TPC en France, la taxe espagnole sur le plastique ou les redevances EPR n’apparaissent dans aucun calcul standard : vérifiez-les pays par pays et gamme par gamme.
- Le DDP avec un calcul spécifique par pays préserve la marge et l’expérience client – des prix uniformes au sein de l’UE subventionnent indirectement les pays à forte fiscalité.
Vous trouverez les principes fondamentaux et les potentiels d’économies à l’exportation dans l’article « E-commerce transfrontalier – Comment exporter à moindre coût vers l’Europe ». Et si vous souhaitez passer en revue le choix des marchés ou le calcul DDP avec des experts : Swiss Post vous accompagne – prenez dès maintenant rendez-vous pour un entretien de conseil sans engagement.
Foire aux questions sur les frais de l’UE et les frais d’expédition
Quels sont les frais liés à l’expédition depuis la Suisse vers l’UE ?
Cinq éléments : les droits de douane à l’importation (0 % en cas d’origine préférentielle), la TVA du pays de destination, les frais de dédouanement du prestataire de services, les taxes spéciales propres à chaque pays telles que la TPC en France, ainsi que les frais de transport et de livraison du dernier kilomètre. Depuis le 1er juillet 2026, une taxe douanière européenne de 3 euros par article s’ajoute aux envois d’une valeur inférieure à 150 euros.
À combien s’élève la TVA dans les pays de l’UE ?
En 2026, les taux normaux varient de 17 % au Luxembourg à 27 % en Hongrie. L’Allemagne applique un taux de 19 %, l’Autriche et la France de 20 %, l’Italie de 22 %, et les pays nordiques de 25 à 25,5 %. À cela s’ajoutent des taux réduits, dont les catégories diffèrent selon les pays.
Combien coûte le dédouanement d’un envoi à destination de l’UE ?
Cela dépend du mode d’expédition : pour les envois non dédouanés, les sociétés postales ou de messagerie du pays de destination facturent au destinataire environ 5 à 25 euros par envoi, selon le pays et le prestataire. En cas de livraison DDP, c’est vous, en tant que commerçant, qui prenez en charge le dédouanement ; avec le dédouanement groupé, les coûts par envoi diminuent considérablement.
L’expédition vers l’UE est-elle exonérée de droits de douane grâce aux accords de libre-échange ?
Uniquement pour les marchandises d’origine préférentielle suisse ou européenne et accompagnées d’une preuve d’origine valide – déclaration d’origine jusqu’à 6 000 euros, au-delà, certificat de circulation des marchandises EUR.1. Les marchandises provenant de pays tiers restent soumises aux droits de douane. Par voie postale, la nouvelle redevance sur les petits envois s’applique en outre depuis juillet 2026, indépendamment de l’origine préférentielle.
Quels changements la réforme douanière de l’UE apportera-t-elle en 2026 ?
Depuis le 1er juillet 2026, l’UE prélève une taxe douanière de 3 EUR par ligne d’article sur les envois de marchandises d’une valeur inférieure ou égale à 150 EUR ; à compter du 1er novembre 2026, s’y ajoutera une taxe supplémentaire de 2 EUR par envoi. À partir de 2028, tous les envois de marchandises seront systématiquement traités selon le tarif douanier de l’UE, quelle que soit leur valeur. Les envois de cadeaux de particulier à particulier d’une valeur inférieure ou égale à 45 euros resteront exemptés.
Dans quels pays de l’UE ai-je besoin d’un représentant fiscal en tant que commerçant suisse ?
Dans la majorité des États membres, notamment en France, en Italie, en Autriche, en Espagne, en Pologne et en Suède. Vous pouvez vous enregistrer sans représentant fiscal notamment en Allemagne, aux Pays-Bas, en République tchèque, en Slovaquie et en Irlande. Les exigences évoluent constamment : veuillez vous renseigner au cas par cas auprès d’un fiscaliste.
Comment calculer un prix DDP pour l’UE ?
Ajoutez aux frais de port la TVA du pays de destination (base : valeur des marchandises plus frais de port plus éventuels droits de douane), les frais de dédouanement de votre prestataire de services et les taxes spéciales applicables. Effectuez le calcul pays par pays, et non en utilisant une moyenne européenne : la différence entre l’Allemagne et la Suède s’élève, dans l’exemple de ce guide, à 13,20 CHF par envoi.